

Rente im Oktober 2026: 5 neue Änderungen sollten Rentner kennen
1. Oktober 2026
Weniger Geld auf dem Konto, wichtige Auszahlungstermine und der mögliche Start in die Altersrente: Der Oktober 2026 bringt für Rentner und angehende Ruheständler mehrere Punkte, die Sie prüfen sollten. Besonders Versicherte der IKK classic müssen mit einem höheren Abzug rechnen.Wer seinen Ruhestand plant, sollte die Altersgrenzen und den Rentenantrag im Blick behalten. 1. IKK classic: Höherer Beitrag mindert die ausgezahlte Rente Die IKK classic hat ihren Zusatzbeitrag zum 1. August 2026 von 3,4 auf 3,85 Prozent erhöht. Bei Rentnern, die in der Krankenversicherung der Rentner pflichtversichert sind, wirkt sich diese Änderung mit zwei Monaten Verzögerung aus. Deshalb fällt der Zahlbetrag der Oktoberrente niedriger aus. Den Zusatzbeitrag aus der gesetzlichen Rente tragen Rentner und Rentenversicherung jeweils zur Hälfte. Die Erhöhung um 0,45 Prozentpunkte belastet Sie deshalb mit zusätzlichen 0,225 Prozent Ihrer Bruttorente. Bei 2.000 Euro Bruttorente bedeutet das: Monatlich werden 4,50 Euro mehr Krankenversicherungsbeitrag einbehalten. Die Bruttorente bleibt gleich, aber auf Ihrem Konto kommen 4,50 Euro weniger an. Bei unveränderten Werten wären das über zwölf Monate 54 Euro. Diese konkrete Erhöhung betrifft Versicherte der IKK classic. Sie lässt sich nicht auf sämtliche Rentner übertragen. Weitere Einzelheiten finden Sie in unserem Beitrag dazu, warum die ausgezahlte Rente im Oktober bei vielen Betroffenen sinkt. 2. Auszahlung: Die nachschüssige Oktoberrente kommt am 30. Oktober Freitag, der 30. Oktober 2026, ist der Auszahlungstermin für die nachschüssige Oktoberrente. Der 31. Oktober fällt auf einen Samstag. Deshalb erfolgt die Zahlung am letzten Bankarbeitstag davor. Bei vorschüssiger Zahlung liegt der Termin früher: Die Rente für Oktober wird bereits am Mittwoch, dem 30. September 2026, ausgezahlt. Am 30. Oktober erhalten diese Rentner schon ihre Novemberrente. Zahlungsweise Auszahlung der Rente für Oktober 2026 Nachschüssig: Zahlung am Ende des Rentenmonats Freitag, 30. Oktober 2026 Vorschüssig: Zahlung vor Beginn des Rentenmonats Mittwoch, 30. September 2026 Renten mit einem Beginn ab April 2004 werden grundsätzlich nachschüssig gezahlt. Für ältere Renten gilt grundsätzlich die Vorauszahlung; bei unmittelbar anschließenden Folgerenten können Besonderheiten bestehen. Die weiteren Termine finden Sie in unserer Übersicht zur Rentenauszahlung 2026. Für pflichtversicherte Rentner der IKK classic bedeutet das: Erhalten Sie Ihre Rente vorschüssig, macht sich der höhere Beitrag bereits bei der Überweisung am 30. September bemerkbar. Diese Zahlung gehört zum Rentenmonat Oktober. 3. Rentenstart im Oktober: Diese Altersgrenzen sind wichtig Auch im Oktober erreichen Versicherte die Altersgrenze für ihre jeweilige Rentenart. Entscheidend sind Ihr Geburtsdatum, die anrechenbaren Versicherungszeiten und gegebenenfalls eine anerkannte Schwerbehinderung. Die folgenden Werte gelten für die genannten Jahrgänge. Rentenart und Jahrgang Altersgrenze und Voraussetzungen Regelaltersrente, Jahrgang 1960 66 Jahre und vier Monate; grundsätzlich mindestens fünf Jahre Wartezeit. Altersrente für besonders langjährig Versicherte, Jahrgang 1962 64 Jahre und acht Monate; 45 Jahre anrechenbare Zeiten, ohne Abschlag. Altersrente für langjährig Versicherte, Jahrgang 1963 Frühestens mit 63 Jahren und 35 Jahren Wartezeit; beim Beginn mit 63 beträgt der dauerhafte Abschlag 13,8 Prozent. Altersrente für schwerbehinderte Menschen, Jahrgang 1964 Frühestens mit 62 Jahren und 35 Jahren Wartezeit; anerkannter GdB von mindestens 50 bei Rentenbeginn. Beim frühestmöglichen Beginn beträgt der dauerhafte Abschlag 10,8 Prozent. 13,8 Prozent Abschlag gelten nicht für jeden Jahrgang Wer 1963 geboren wurde und die Altersrente für langjährig Versicherte genau mit 63 beginnt, zieht sie um 46 Monate vor. Bei 0,3 Prozent Abschlag pro Monat ergeben sich 13,8 Prozent. Diese Kürzung bleibt auch nach Erreichen der Regelaltersgrenze bestehen. Bei einem späteren Rentenbeginn fällt der Abschlag geringer aus. Die Altersrente nach 45 Versicherungsjahren folgt anderen Regeln. Für den Jahrgang 1962 liegt die Altersgrenze bei 64 Jahren und acht Monaten. Diese Rentenart lässt sich nicht gegen Abschläge noch früher beziehen. Außerdem zählt nicht jede Zeit für die erforderlichen 45 Jahre. Das kann besonders bei Arbeitslosigkeit vor dem Rentenbeginn entscheidend werden. Schwerbehinderung allein reicht nicht für die vorgezogene Altersrente Für die Altersrente für schwerbehinderte Menschen benötigen Sie zusätzlich zur Altersgrenze eine Wartezeit von 35 Jahren. Bei Rentenbeginn muss eine anerkannte Schwerbehinderung mit einem Grad der Behinderung von mindestens 50 vorliegen. Eine Gleichstellung bei einem niedrigeren GdB genügt dafür nicht. Für den Jahrgang 1964 liegt die abschlagsfreie Altersgrenze dieser Rentenart bei 65 Jahren. Wer bereits mit 62 beginnt, nimmt sie drei Jahre früher in Anspruch und erhält deshalb einen Abschlag von 10,8 Prozent. Warum die Versicherungszeiten dabei entscheidend sind, erläutert unser Beitrag zur Schwerbehindertenrente und der Wartezeit von 35 Jahren. 4. Renten- und Pflegereform: Eine Forderung ändert Ihren Anspruch noch nicht Die Debatte über Rente und Pflege geht weiter. Aus Empfehlungen folgt derzeit noch keine Änderung Ihres Rentenanspruchs. Das Bundesgesundheitsministerium dokumentiert zum Pflegeneuordnungsgesetz ein Gesetzgebungsverfahren. Ein Entwurf allein verändert heute weder Ihren Pflegegrad noch die Leistungen, die Ihnen zustehen. Für Ihre Planung zählt, welche Regelung beschlossen und verkündet wurde, wann sie in Kraft tritt und ob Übergangsregeln gelten. Gerade bei der abschlagsfreien Rente nach 45 Versicherungsjahren sollten Sie bestehende Ansprüche und Reformvorschläge trennen. 5. Rentenbeginn im Januar 2027: Im Oktober den Antrag angehen Wenn Sie zum 1. Januar 2027 in Altersrente gehen möchten, sollten Sie sich im Oktober um Ihren Antrag kümmern. Die Deutsche Rentenversicherung empfiehlt, ihn ungefähr drei Monate vor dem gewünschten Beginn zu stellen. So bleibt Zeit, fehlende Angaben nachzureichen und offene Fragen zu klären. Diese drei Monate sind eine Empfehlung für die Vorbereitung und Bearbeitung, keine allgemeine gesetzliche Ausschlussfrist. Prüfen Sie, ob Ihr Versicherungsverlauf vollständig ist und die Wartezeit für Ihre gewünschte Rentenart erfüllt wird. Bei einer vorgezogenen Altersrente sollten Sie den dauerhaften Abschlag berechnen lassen. Welche Folgen ein verspäteter Antrag haben kann, lesen Sie im Beitrag zu den Fristen beim Rentenantrag. FAQ: Häufige Fragen zur Rente im Oktober 2026 Bekommen im Oktober alle Rentner weniger Geld? Nein. Die beschriebene Beitragserhöhung betrifft Versicherte der IKK classic. Bei pflichtversicherten Rentnern sinkt dadurch der Zahlbetrag ihrer gesetzlichen Rente. Die Bruttorente wird durch die Beitragserhöhung nicht gekürzt. Warum ist der höhere Beitrag schon Ende September auf dem Konto erkennbar? Wer seine Rente im Voraus erhält, bekommt die Oktoberrente bereits am 30. September. Deshalb enthält diese Überweisung schon den höheren Krankenversicherungsabzug für Oktober. Kann ich mit 35 Versicherungsjahren abschlagsfrei mit 63 in Rente gehen? Für den hier behandelten Jahrgang 1963 ist das bei der Altersrente für langjährig Versicherte nicht möglich. Beim Beginn mit 63 beträgt der Abschlag 13,8 Prozent. Die abschlagsfreie Altersrente für besonders langjährig Versicherte setzt 45 Jahre anrechenbare Zeiten und die dafür geltende Altersgrenze voraus. Quellen Bundesministerium für Gesundheit: Pflegeneuordnungsgesetz – Gesetzgebungsverfahren und Stellungnahmen. Deutsche Rentenversicherung: Altersrenten für langjährig und besonders langjährig Versicherte. Deutsche Rentenversicherung: Altersrente für schwerbehinderte Menschen. Deutsche Rentenversicherung: Alterssicherungskommission: Einordnung der Reformvorschläge. Deutsche Rentenversicherung: Auszahlungstermine der Rente 2026. Deutsche Rentenversicherung: Neue Krankenkassenbeiträge wirken ab März – Erläuterung der zweimonatigen Verzögerung. Deutsche Rentenversicherung: Wie beantrage ich meine Rente? Gesetze im Internet: § 235 SGB VI – Regelaltersrente; § 236b SGB VI – Altersrente für besonders langjährig Versicherte; § 37 SGB VI – Altersrente für schwerbehinderte Menschen. IKK classic: Beitragssätze und Rechengrößen 2026, Stand 1. August 2026.
Aktuelles
1. Oktober 2026
Wer für später einen Umzug ins betreute Wohnen plant, verliert dadurch nicht den Schutz vor einem gesundheitlich gefährlichen Wohnungswechsel. Das zeigt ein Beschluss des Bundesgerichtshofs: Das Landgericht durfte den Härteeinwand einer älteren Mieterin nicht mit dem Hinweis abweisen, sie wolle ohnehin in zwei bis vier Jahren umziehen. Es hätte die drohenden Folgen medizinisch begutachten lassen müssen. Eigenbedarf für die Enkelin: Mieterin wehrt sich gegen Räumung Die 1938 geborene Frau wohnte seit 1993 in einer rund 100 Quadratmeter großen Wohnung in Kempten. Ihre Vermieter waren ihr Sohn und ihre Schwiegertochter. Diese kündigten im Dezember 2021 wegen Eigenbedarfs: Ihre Tochter benötige die Wohnung für sich, ihren Ehemann und die beiden minderjährigen Kinder. Die Mieterin widersprach der Kündigung und berief sich auf ihre gesundheitliche Situation. Mehrere ärztliche und fachärztliche Atteste sollten ihren Härteeinwand belegen. Das Amtsgericht verurteilte sie dennoch zur Räumung; auch vor dem Landgericht blieb sie zunächst erfolglos. Das Gericht machte die Zukunftsplanung zum Gegenargument Das Landgericht hielt die Angaben der Frau für widersprüchlich. Einerseits berufe sie sich darauf, aus gesundheitlichen Gründen nicht umziehen zu können. Andererseits plane sie, in zwei bis vier Jahren ins betreute Wohnen zu wechseln. Sie wolle deshalb vermeiden, innerhalb weniger Jahre zweimal umzuziehen. Aus diesem späteren Vorhaben leitete das Gericht eine entsprechende Umzugsfähigkeit ab. Eine medizinische Begutachtung hielt es deshalb nicht für erforderlich. Genau dieses Vorgehen beanstandete der BGH mit Beschluss vom 28. Oktober 2025 – VIII ZR 17/25. Ein späterer Umzug beantwortet nicht die aktuelle Gesundheitsfrage Ein Zukunftsplan ersetzt keine medizinische Einschätzung dazu, welche Folgen ein erzwungener Wohnungswechsel gegenwärtig hätte. Wer eine betreute Wohnform für spätere Jahre in Betracht zieht, erklärt damit nicht, dass jeder frühere Umzug gesundheitlich zumutbar wäre. Zeitpunkt, Gesundheitszustand und konkrete Bedingungen des Wohnungswechsels müssen in die Prüfung einfließen. Der BGH stellte außerdem klar: Selbst wenn Angaben einer Prozesspartei widersprüchlich erscheinen, darf ein Gericht deshalb nicht die Beweisaufnahme überspringen. Solche Widersprüche rechtfertigen keine vorweggenommene Entscheidung darüber, was ein Gutachten ergeben würde. Auch eine drohende Verschlechterung kann vor dem Auszug schützen Für einen Härtegrund nach § 574 BGB müssen Sie nicht zwingend nachweisen, dass ein Umzug medizinisch vollständig unmöglich ist. Auch die ernsthafte Gefahr, dass sich eine schwere Erkrankung durch den Wohnungswechsel erheblich verschlechtert, kann einen Härtegrund bilden. Ebenso können eine Erkrankung und weitere belastende Umstände zusammen entscheidend sein. Das Gericht muss die konkreten Belastungen feststellen und anschließend gegen die berechtigten Interessen des Vermieters abwägen. Entscheidend ist nicht in erster Linie, sondern es kommt auf die voraussichtlichen Folgen an. Die Atteste enthielten konkrete Hinweise auf Gesundheitsgefahren Im Kemptener Verfahren hatte die Mieterin eine depressive Erkrankung vorgetragen. Ein hausärztliches Attest beschrieb zunehmende Depressionen seit dem Tod ihres Ehemanns. Eine Fachärztin für Neurologie und Psychiatrie berichtete über einen sehr schlechten und labilen psychischen Zustand sowie eine Verschlechterung des körperlichen Befindens durch eine Herzerkrankung. Die Fachärztin hielt einen Umzug in nächster Zeit für unzumutbar. Nach Auffassung des BGH hatte die Frau die möglichen gesundheitlichen Nachteile ausreichend konkret dargelegt. Das Landgericht durfte diese Angaben nicht ohne die erforderliche medizinische Sachkunde beiseiteschieben. Was ein medizinisches Gutachten klären muss Das Gutachten soll die Erkrankungen und ihre Auswirkungen auf den Alltag erfassen. Es muss außerdem klären, welche zusätzlichen Beschwerden ein erzwungener Wohnungswechsel auslösen könnte, wie schwer diese voraussichtlich wären und mit welcher Wahrscheinlichkeit sie eintreten würden. Auch der Verlust der vertrauten Umgebung gehört zur Prüfung. Ein ausführliches fachärztliches Attest kann ausreichen, um Ihren Vortrag zu untermauern und die gerichtliche Aufklärung erforderlich zu machen. BGH verlangt neue Prüfung Der BGH hob das Berufungsurteil auf und verwies die Sache zurück. Damit muss das Landgericht erneut prüfen, ob und gegebenenfalls wie lange das Mietverhältnis fortzusetzen ist. Die Eigenbedarfskündigung selbst erklärte der BGH nicht für unwirksam. Auch die Interessen der Vermieter bleiben erheblich: Ihre Tochter lebte mit ihrer Familie übergangsweise auf rund 40 Quadratmetern. Der BGH hielt dennoch für möglich, dass eine ordnungsgemäße medizinische Aufklärung und anschließende Abwägung zu einem anderen Ergebnis führen. Der Beschluss belegt deshalb einen Erfolg gegen die unzureichende Prüfung, aber keinen abschließend gewonnenen Anspruch auf Verbleib in der Wohnung. So begründen Sie einen gesundheitlichen Härteeinwand Wenn Sie eine Eigenbedarfskündigung erhalten und ein Umzug Ihre Gesundheit gefährden könnte, sollten Sie die konkreten Risiken frühzeitig mit Ihren behandelnden Ärzten besprechen. Hilfreich sind Unterlagen, die neben der Erkrankung auch deren Verlauf, die aktuellen Einschränkungen und die erwarteten Folgen des Wohnungsverlusts beschreiben. Planen Sie später betreutes Wohnen, erläutern Sie auch den vorgesehenen Zeitraum und die Bedingungen dieses Plans. Für Ihren Härteeinwand kommt es darauf an, welche Belastungen der jetzt verlangte Auszug mit sich bringt. Widerspruch rechtzeitig erklären Für den Härtewiderspruch gilt nach § 574b BGB grundsätzlich eine Frist von spätestens zwei Monaten vor der vorgesehenen Beendigung des Mietverhältnisses. Nach geltendem Recht genügt Textform, etwa eine E-Mail; sichern Sie den Nachweis des rechtzeitigen Zugangs. Liegt bereits eine Räumungsklage vor, sollten Sie neben den gesundheitlichen Nachweisen auch die gerichtlichen Fristen mit einem Mieterverein oder einer mietrechtlichen Vertretung klären. FAQ: Eigenbedarf und gesundheitliche Härte Verliere ich meinen Härteeinwand, wenn ich später ins betreute Wohnen möchte? Nein. Ein solcher Plan belegt für sich genommen nicht, dass ein aktuell erzwungener Umzug gesundheitlich zumutbar ist. Das Gericht muss die konkreten Risiken prüfen. Genügt ein ärztliches Attest, damit ich bleiben darf? Ein aussagekräftiges Attest kann die medizinische Begutachtung erforderlich machen. Ob Sie bleiben dürfen, hängt von den festgestellten Gesundheitsgefahren und der Abwägung mit den Vermieterinteressen ab. Hat die Mieterin vor dem BGH endgültig gewonnen? Nein. Der BGH beanstandete die fehlende Begutachtung und verwies die Sache zur erneuten Entscheidung zurück. Ob und wie lange das Mietverhältnis fortzusetzen ist, blieb offen. Quellen Bundesgerichtshof: Beschluss vom 28.10.2025 – VIII ZR 17/25, Volltext bei anwalt24 Gesetze im Internet: § 574 BGB – Widerspruch des Mieters gegen die Kündigung Gesetze im Internet: § 574a BGB – Fortsetzung des Mietverhältnisses nach Widerspruch Gesetze im Internet: § 574b BGB – Form und Frist des Widerspruchs
1. Oktober 2026
Abhängig von Pflegebedarf, Einkommen und persönlichen Voraussetzungen können Menschen mit Schwerbehinderung auch 2026 laufende Zahlungen, Zuschüsse und steuerliche Entlastungen erhalten. Dabei macht es einen erheblichen Unterschied, ob eine Leistung ausgezahlt wird, bestimmte Kosten erstattet oder lediglich die Steuerlast senkt. Wer diese Unterschiede kennt, kann Ansprüche gezielt prüfen und vermeidet falsche Erwartungen an vermeintliche Tausende-Euro-Prämien. Der Ausweis ist keine automatische Zahlungszusage Als schwerbehindert gelten grundsätzlich Menschen mit einem festgestellten Grad der Behinderung von mindestens 50. Welche Hilfen tatsächlich infrage kommen, hängt jedoch von den Voraussetzungen der jeweiligen Leistung ab. Für Pflegegeld braucht es beispielsweise einen anerkannten Pflegegrad und eine gesicherte häusliche Versorgung. Ein hoher Grad der Behinderung ersetzt diese Prüfung ebenso wenig, wie er automatisch einen Mehrbedarf beim Sozialamt auslöst. Bis zu 990 Euro Pflegegeld im Monat Wer mindestens Pflegegrad 2 hat und seine häusliche Pflege selbst sicherstellt, etwa durch Angehörige, kann Pflegegeld erhalten. Es beträgt 2026 monatlich 347 Euro bei Pflegegrad 2, 599 Euro bei Pflegegrad 3, 800 Euro bei Pflegegrad 4 und 990 Euro bei Pflegegrad 5. Das Geld geht an die pflegebedürftige Person und soll die selbst organisierte Versorgung ermöglichen. Werden zusätzlich ambulante Pflegesachleistungen genutzt, kann eine Kombination infrage kommen, bei der das Pflegegeld anteilig geringer ausfällt. Schwerbehinderung und Pflegebedürftigkeit sind deshalb getrennt zu betrachten. Auch Menschen ohne Schwerbehindertenausweis können Pflegegeld bekommen, während ein Ausweis allein keinen Anspruch darauf begründet. 131 Euro für Entlastung: Hilfe ja, freie Auszahlung nein Bereits ab Pflegegrad 1 stehen bei häuslicher Pflege bis zu 131 Euro Entlastungsbetrag monatlich zur Verfügung. Bei ganzjährigem Anspruch sind das bis zu 1.572 Euro für erstattungsfähige Unterstützung. Mit dem Betrag lässt sich beispielsweise Hilfe im Haushalt durch ein nach Landesrecht anerkanntes Angebot finanzieren. Er wird jedoch nicht wie Pflegegeld zur freien Verwendung überwiesen, sondern dient der Erstattung bestimmter nachgewiesener Kosten. Vor der Beauftragung sollte deshalb geklärt werden, ob das Angebot abrechnungsfähig ist. Gegen-Hartz erläutert die Voraussetzungen im Beitrag zum Entlastungsbetrag 2026 und zu typischen Fehlern bei der Abrechnung. Weitere Pflegeleistungen können hohe Ausgaben abfedern Für Verhinderungs- und Kurzzeitpflege steht Menschen mit Pflegegrad 2 bis 5 im Jahr 2026 ein gemeinsamer Jahresbetrag von bis zu 3.539 Euro zur Verfügung. Wer beide Leistungsarten nutzt, greift auf denselben Topf zu und erhält den Höchstbetrag nicht zweimal. Das Budget ist an entsprechende Pflegekosten gebunden. Bei Ersatzpflege durch nahe Angehörige oder Haushaltsmitglieder gelten besondere Begrenzungen, weshalb sich der verfügbare Betrag nicht pauschal mit der tatsächlich erstattungsfähigen Summe gleichsetzen lässt. Auch eine notwendige Anpassung der Wohnung kann bezuschusst werden: Die Pflegekasse kann bei Pflegegrad 1 bis 5 bis zu 4.180 Euro je Maßnahme übernehmen. Voraussetzung ist beispielsweise, dass der Umbau die häusliche Pflege ermöglicht oder erheblich erleichtert. Ein pflegegerechter Badumbau oder eine Türverbreiterung kann darunterfallen. Die Finanzierung sollte vor Beginn mit der Pflegekasse geklärt werden, damit Betroffene wissen, welchen Eigenanteil sie tragen müssen. Beim Sozialamt können 95,71 Euro monatlich hinzukommen Wer Leistungen nach dem SGB XII erhält, die gesetzliche Altersgrenze erreicht hat oder voll erwerbsgemindert ist und das Merkzeichen G nachweist, kann einen Mehrbedarf erhalten. Dieser beträgt grundsätzlich 17 Prozent der persönlichen Regelbedarfsstufe, soweit im Einzelfall kein abweichender Bedarf besteht. Für Alleinstehende mit einem Regelbedarf von 563 Euro ergibt das 95,71 Euro im Monat. Über zwölf Monate erhöht dieser Mehrbedarf den anerkannten Bedarf um 1.148,52 Euro. Ein GdB von 50 oder auch 100 genügt dafür allein nicht. Entscheidend sind die zusätzlichen gesetzlichen Voraussetzungen, insbesondere das Merkzeichen G und das Alter beziehungsweise die volle Erwerbsminderung. Beim Jobcenter gelten andere Voraussetzungen Für erwerbsfähige Leistungsberechtigte mit Behinderung sieht § 21 Absatz 4 SGB II unter bestimmten Voraussetzungen einen Mehrbedarf von 35 Prozent vor. Dafür müssen bestimmte Leistungen zur Teilhabe am Arbeitsleben, geeignete Hilfen zur Erlangung eines Arbeitsplatzes oder die gesetzlich erfassten Eingliederungshilfen tatsächlich erbracht werden. Bei einem Regelbedarf von 563 Euro sind das 197,05 Euro monatlich. Auch dieser Zuschlag ist keine allgemeine Zahlung für alle Menschen mit Schwerbehindertenausweis. Bis zu 7.400 Euro Pauschbetrag sind keine 7.400 Euro Auszahlung Der Behinderten-Pauschbetrag beträgt bei GdB 50 jährlich 1.140 Euro und steigt bis auf 2.840 Euro bei GdB 100. Für Menschen, die im steuerrechtlichen Sinne hilflos, blind oder taubblind sind, beträgt er 7.400 Euro. Diese Beträge mindern das zu versteuernde Einkommen, sie werden nicht in dieser Höhe ausgezahlt. Wer ohnehin keine Einkommensteuer schuldet, erhält dadurch regelmäßig auch keine zusätzliche finanzielle Entlastung. Der Unterschied ist erheblich: Ein Pauschbetrag von 1.140 Euro kann bei einem angenommenen Grenzsteuersatz von 30 Prozent überschlägig rund 342 Euro Einkommensteuer sparen. Die tatsächliche Ersparnis hängt von der individuellen Steuerberechnung ab. Die einzelnen Stufen und Hinweise zur Geltendmachung erklärt Gegen-Hartz im Beitrag zu den Behinderten-Pauschbeträgen 2026. Wichtige Beträge 2026 im Überblick Die folgende Tabelle zeigt ausgewählte Leistungen und Entlastungen. Die Beträge lassen sich nicht einfach addieren, weil unterschiedliche Voraussetzungen und Verwendungszwecke gelten. Ausgewählte Leistungen und Entlastungen bei Schwerbehinderung im Jahr 2026 Leistung Betrag 2026 Voraussetzung oder Einschränkung Pflegegeld 347 bis 990 Euro monatlich Pflegegrad 2 bis 5 und selbst sichergestellte häusliche Pflege; bei Kombination mit Sachleistungen anteilig Entlastungsbetrag Bis zu 131 Euro monatlich Pflegegrad 1 bis 5, häusliche Pflege und erstattungsfähige Leistungen Verhinderungs- und Kurzzeitpflege Zusammen bis zu 3.539 Euro jährlich Pflegegrad 2 bis 5; Kostenübernahme nach den jeweiligen Regeln Wohnumfeldverbesserung Bis zu 4.180 Euro je Maßnahme Pflegegrad 1 bis 5 und eine förderfähige Anpassung Mehrbedarf nach § 30 Absatz 1 SGB XII Grundsätzlich 17 Prozent; bei 563 Euro Regelbedarf 95,71 Euro monatlich Leistungsberechtigung, Merkzeichen G und Altersgrenze oder volle Erwerbsminderung Mehrbedarf nach § 21 Absatz 4 SGB II 35 Prozent; bei 563 Euro Regelbedarf 197,05 Euro monatlich Erwerbsfähigkeit und bestimmte tatsächlich erbrachte Teilhabeleistungen Behinderten-Pauschbetrag ab GdB 50 1.140 bis 2.840 Euro jährlich; in besonderen Fällen 7.400 Euro Steuerlicher Abzug, keine entsprechende Auszahlung Grundlagen sind die Leistungsübersicht des Bundesgesundheitsministeriums für 2026, die Mehrbedarfsregelungen in § 30 SGB XII und § 21 SGB II sowie § 33b Einkommensteuergesetz. Das Persönliche Budget ist kein pauschaler Zuschuss Wer behinderungsbedingt Unterstützung benötigt, kann unter den jeweiligen Voraussetzungen Teilhabeleistungen als Persönliches Budget erhalten. Damit lassen sich bewilligte Hilfen selbst organisieren und bezahlen. Eine bundesweit feste Monatssumme gibt es dafür nicht, denn die Höhe richtet sich nach dem festgestellten Bedarf. Das Persönliche Budget verändert die Form einer Leistung und schafft keinen zusätzlichen Geldanspruch neben derselben bereits finanzierten Hilfe. Weitere Informationen zur Bewilligung und Verwendung bietet das Bundesarbeitsministerium in seinen Fragen und Antworten zum Persönlichen Budget. Beispiel aus der Praxis: Was tatsächlich auf dem Konto ankommt Ein fiktives Beispiel: Eine alleinlebende 69-Jährige erhält Grundsicherung im Alter, hat einen GdB von 80 und das Merkzeichen G. Bei einem Regelbedarf von 563 Euro ist unter den genannten Voraussetzungen zusätzlich ein Mehrbedarf von 95,71 Euro monatlich anzuerkennen. Außerdem hat sie Pflegegrad 2 und wird zu Hause von ihrer Tochter versorgt, weshalb sie bei erfüllten Voraussetzungen 347 Euro Pflegegeld erhält. Nutzt sie eine anerkannte Haushaltshilfe, können zusätzlich bis zu 131 Euro monatlich über den Entlastungsbetrag abgerechnet werden. Die 131 Euro sind dabei kein frei verfügbares zusätzliches Haushaltseinkommen. Und der steuerliche Pauschbetrag von 2.120 Euro für ihren GdB 80 bringt ihr keine Ersparnis, wenn sie keine Einkommensteuer schuldet.
1. Oktober 2026
Wer ein vor 1992 geborenes Kind erzogen hat, kann durch die Mütterrente III künftig mehr gesetzliche Rente erhalten. Nach dem seit Juli 2026 geltenden Rentenwert entspricht die Verbesserung bei vollständigem Anspruch 21,26 Euro brutto im Monat pro Kind. Die gesetzliche Verbesserung gilt ab Januar 2027, das Geld wird allerdings erst 2028 ausgezahlt. Auch Väter können profitieren, sofern ihnen die entsprechenden Erziehungszeiten zustehen. Sechs Monate mehr Anerkennung für dieselbe Erziehungsarbeit Bisher können für vor 1992 geborene Kinder bis zu zweieinhalb Jahre Kindererziehungszeit berücksichtigt werden, für ab 1992 geborene Kinder dagegen bis zu drei Jahre. Mit der bereits beschlossenen Mütterrente III wird dieser Unterschied beseitigt. Für ältere Kinder kommen bis zu sechs Monate hinzu, was einem zusätzlichen halben Rentenpunkt entspricht. Die Reform korrigiert damit eine Ungleichbehandlung, die sich allein aus dem Geburtsjahr des Kindes ergibt. Eine eigene Rentenart entsteht dadurch nicht: Die sogenannte Mütterrente ist Bestandteil der gesetzlichen Rente. Wer noch keine Rente bezieht, erhält deshalb keine sofortige monatliche Überweisung, sondern eine Verbesserung seiner späteren Rentenansprüche. So viel mehr Rente bringen ein, zwei oder mehrere Kinder Ein Rentenpunkt ist seit dem 1. Juli 2026 monatlich 42,52 Euro wert. Ein halber zusätzlicher Punkt ergibt somit 21,26 Euro brutto. Die Tabelle zeigt eine Modellrechnung für eine Altersrente und einen vollständigen zusätzlichen halben Rentenpunkt je Kind. Verwendet wird der aktuelle Rentenwert, nicht ein bereits feststehender Auszahlungsbetrag für 2028. Kinder mit Geburt vor 1992 Zusätzliche Rentenpunkte insgesamt Monatliches Plus brutto nach aktuellem Rentenwert 1 Kind 0,5 21,26 Euro 2 Kinder 1,0 42,52 Euro 3 Kinder 1,5 63,78 Euro 4 Kinder 2,0 85,04 Euro 5 Kinder 2,5 106,30 Euro Bei einem Kind steigt der rechnerische Rentenanteil für die Erziehungszeit damit von 106,30 Euro für zweieinhalb Punkte auf 127,56 Euro für drei Punkte. Die 127,56 Euro sind also der gesamte Rentenanteil aus drei Punkten und nicht die zusätzliche Erhöhung. Für Kinder, die 1992 oder später geboren wurden, bringt die Mütterrente III keine weiteren sechs Monate. Bei Familien mit unterschiedlichen Geburtsjahrgängen zählt für das zusätzliche Plus nur die Zahl der vor 1992 geborenen Kinder. Anspruch ab 2027 – auf dem Konto erst 2028 Die Verbesserung tritt zum 1. Januar 2027 in Kraft, die technische Umsetzung durch die Rentenversicherung folgt erst 2028. Das Bundesarbeitsministerium nennt für bereits laufende Renten Januar 2028 als Zeitpunkt der rückwirkenden Auszahlung für 2027. Wer schon das gesamte Jahr 2027 eine entsprechende Rente erhält, bekommt die Verbesserung für dieses Jahr nachgezahlt. Beginnt die Rente erst im Laufe des Jahres 2027, entsteht der zusätzliche Zahlungsanspruch erst ab diesem Rentenbeginn. Bei unverändertem Rentenwert wären das für zwölf Monate 255,12 Euro brutto je Kind. Der tatsächliche Betrag kann durch die Rentenanpassung zum Juli 2027 höher ausfallen, deren Höhe Ende September 2026 noch nicht feststeht. Weitere Einzelheiten erläutert unser Beitrag zur Nachzahlung der Mütterrente III. Für Betroffene mit knappem Budget bleibt trotz Nachzahlung das Problem, dass die zusätzliche Rente 2027 noch nicht für laufende Ausgaben verfügbar ist. Auch Väter können die Mütterrente erhalten Der Name ist missverständlich: Kindererziehungszeiten stehen nicht ausschließlich Frauen zu. Hat ein Vater das Kind überwiegend erzogen, können die Zeiten ihm zugeordnet werden und seine Rente erhöhen. Bei gemeinsamer Erziehung ohne überwiegenden Anteil des Vaters werden die Zeiten grundsätzlich der Mutter angerechnet, sofern keine wirksame gemeinsame Erklärung zugunsten des Vaters vorliegt. Dieselben Erziehungsmonate werden nicht beiden Eltern gleichzeitig gutgeschrieben. Eine solche Erklärung wirkt nur für die Zukunft und höchstens zwei Kalendermonate zurück. Eltern können deshalb heute nicht einfach Jahrzehnte zurückliegende Zeiten frei zwischen ihren Rentenkonten verschieben. Davon zu unterscheiden ist die nachträgliche Anerkennung einer tatsächlich überwiegenden Erziehung durch den Vater, die anhand der damaligen Verhältnisse geprüft werden kann. Mehr zur Zuordnung erklärt unser Beitrag darüber, wie Väter von der Mütterrente profitieren. Meist kein neuer Antrag – das Rentenkonto muss trotzdem stimmen Bei bereits laufenden Renten soll die Mütterrente III grundsätzlich automatisch berechnet und ausgezahlt werden. Auch wer noch nicht in Rente ist, aber die Kindererziehungszeiten bereits feststellen ließ, braucht für die zusätzliche Anerkennung normalerweise keinen gesonderten Antrag. Fehlen Kinder oder Erziehungszeiten im Versicherungsverlauf, sollte die Zuordnung rechtzeitig mit der Rentenversicherung geklärt werden. Die automatische Umsetzung einer Reform ersetzt keine Prüfung, ob die persönlichen Daten vollständig sind. 21,26 Euro brutto sind nicht 21,26 Euro mehr zum Ausgeben Die genannten Beträge sind Bruttowerte. Bei gesetzlich pflichtversicherten Rentnerinnen und Rentnern fallen auf die höhere Rente grundsätzlich auch Beiträge zur Kranken- und Pflegeversicherung an. Zusätzlich kann sich die Einkommensteuer verändern, abhängig von Rentenbeginn, Freibeträgen und den gesamten steuerpflichtigen Einkünften. Ein für alle Eltern gleicher Nettobetrag lässt sich deshalb nicht seriös nennen. Bei Grundsicherung kann die Entlastung verpuffen Besonders ernüchternd kann die Verbesserung für Menschen sein, die ergänzend Grundsicherung im Alter beziehen. Wird die zusätzliche Nettorente vollständig als Einkommen berücksichtigt, sinkt die Grundsicherung entsprechend und das verfügbare Geld steigt nicht. Wer mindestens 33 Jahre Grundrentenzeiten erfüllt, kann jedoch einen Freibetrag auf seine gesetzliche Rente erhalten. Ob dadurch auch vom zusätzlichen Rentenbetrag etwas übrig bleibt, hängt unter anderem davon ab, ob die Obergrenze des Freibetrags bereits erreicht ist. Wie diese Berechnung funktioniert, erläutert unser Beitrag zum Rentenfreibetrag bei der Grundsicherung. Auch beim Wohngeld kann die höhere Rente den Leistungsanspruch beeinflussen. Die bessere Anerkennung von Erziehungsarbeit ist ein berechtigter Schritt. Als pauschales Versprechen von mehr Geld für alle Eltern taugt die Reform trotzdem nicht, wenn ausgerechnet Menschen mit besonders niedrigen Renten kaum etwas davon behalten. Beispiel aus der Praxis: Ein Vater bekommt für zwei Kinder mehr Rente Ein Rentner hat seine beiden 1984 und 1988 geborenen Kinder überwiegend erzogen, die entsprechenden Zeiten sind bereits seinem Rentenkonto zugeordnet. Er bezieht das gesamte Jahr 2027 eine Altersrente und erfüllt für beide Kinder die Voraussetzungen für den vollständigen zusätzlichen halben Rentenpunkt. Nach dem aktuellen Rentenwert erhöht sich seine Rente dadurch rechnerisch um insgesamt 42,52 Euro brutto monatlich. Ausgezahlt wird die Verbesserung erst 2028 mit der Nachzahlung für 2027; wie viel netto bleibt, hängt unter anderem von seinen Versicherungsbeiträgen und möglichen Steuern ab. Sechs Fragen und Antworten zur Mütterrente III Wie viel mehr Rente gibt es pro Kind? Bei vollständigem Anspruch kommt ein halber Rentenpunkt hinzu, der nach dem seit Juli 2026 geltenden Rentenwert 21,26 Euro brutto monatlich entspricht. Spätere Rentenanpassungen können diesen Betrag erhöhen. Für welche Kinder gilt die Verbesserung? Die zusätzlichen sechs Monate betreffen Kinder, die vor dem 1. Januar 1992 geboren wurden. Für später geborene Kinder sind bereits bis zu drei Jahre Kindererziehungszeit vorgesehen. Wann wird die Mütterrente III ausgezahlt? Die Auszahlung beginnt 2028, obwohl die Verbesserung bereits ab Januar 2027 gilt. Wer 2027 schon eine entsprechende Rente bezieht, erhält die zustehenden Beträge rückwirkend. Können Mutter und Vater für dasselbe Kind beide den vollen Zuschlag erhalten? Nein, dieselben Erziehungszeiten werden nicht doppelt angerechnet. Väter können profitieren, wenn ihnen die betreffenden Zeiten zugeordnet sind. Muss ich einen besonderen Antrag auf Mütterrente III stellen? In den üblichen Fällen mit bereits erfassten Kindererziehungszeiten erfolgt die Berücksichtigung automatisch. Fehlende oder falsch zugeordnete Zeiten sollten jedoch mit der Rentenversicherung geklärt werden. Bleibt das Rentenplus bei Grundsicherung vollständig erhalten? Nein, die höhere Rente kann zu einer niedrigeren Grundsicherung führen. Ein Rentenfreibetrag kann die Anrechnung begrenzen, sofern die gesetzlichen Voraussetzungen erfüllt sind und noch Spielraum bis zur Obergrenze besteht. Stand: 30. September 2026. Fachliche Grundlagen: Deutsche Rentenversicherung zur Mütterrente III, Rentenwert ab Juli 2026, Bundesarbeitsministerium zur Rentenreform, Erziehungszeiten für Väter, Rentenabzüge und Steuern sowie § 82a SGB XII.
1. Oktober 2026
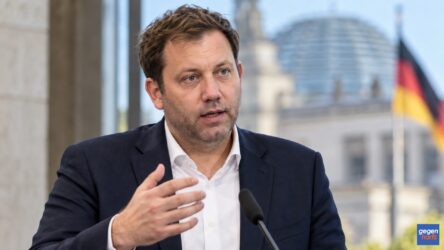
Wer als Arbeitnehmer jeden Monat Rentenbeiträge zahlt, darf fragen, warum andere Berufsgruppen außerhalb dieses Rentensystems stehen. Vizekanzler Lars Klingbeil greift diese Gerechtigkeitsfrage nun auf und fordert, Selbstständige, neue Beamte und Politiker in die gesetzliche Rentenversicherung einzubeziehen. „Das wäre ein wirklicher Beitrag zu mehr Gerechtigkeit im System“, sagte der SPD-Chef bei einem Bürgergespräch in Heidelberg. Er sei sich mit Arbeitsministerin Bärbel Bas einig, die entsprechenden Vorschläge umsetzen zu wollen. Neue Beamte: Klingbeils Forderung geht weiter als die konkrete Empfehlung Die Alterssicherungskommission nennt eine gemeinsame Versicherung aller Erwerbstätigen als langfristiges Ziel. Ihre konkrete Empfehlung zur Beamtenversorgung sieht jedoch vor, Rentenreformen mit vergleichbaren Auswirkungen auf Pensionen zu übertragen, weniger Menschen zu verbeamten und ausreichende Rücklagen zu bilden. Das ist etwas anderes als eine pauschale Verpflichtung aller neu eingestellten Beamten, sofort Rentenbeiträge zu zahlen. Der Kommissionsbericht verweist auf verfassungsrechtliche Hürden und die Zuständigkeit der Länder. Wer heute bereits verbeamtet ist, muss aus Klingbeils Ankündigung deshalb keinen sofortigen Wechsel der Altersversorgung ableiten. Ein Schutz bestehender Ansprüche bedeutet allerdings nicht, dass sämtliche Regeln der Beamtenversorgung für alle Zukunft unverändert bleiben. Für Selbstständige soll der Beginn der Tätigkeit entscheiden Nach den Empfehlungen der Rentenkommission sollen bislang nicht verpflichtend abgesicherte Selbstständige bei einer Tätigkeitsaufnahme ab einem festzulegenden Stichtag in die gesetzliche Rentenversicherung einbezogen werden. Für diese Gruppe ist keine freie Abwahl der Versicherung vorgesehen. Bereits Selbstständige sollen ebenfalls einbezogen werden, sich aber ohne zusätzliche Voraussetzungen dagegen entscheiden können. Diese Unterscheidung soll bestehende Vorsorgeentscheidungen berücksichtigen. Eine private Rentenversicherung wäre für neue Selbstständige nach diesem Modell also nicht automatisch ein Ausweg aus der gesetzlichen Versicherung. Wer hingegen bereits verpflichtend über ein berufsständisches Versorgungswerk abgesichert ist, etwa als Arzt oder Rechtsanwalt, fällt nach der Erläuterung des Arbeitsministeriums nicht unter die vorgeschlagene neue Pflicht. Wer nach den Vorschlägen einzahlen soll Personengruppe Diskutierte Änderung Neue Selbstständige ohne verpflichtende Alterssicherung Versicherungspflicht ab einem festzulegenden Stichtag, ohne Abwahlmöglichkeit. Bereits Selbstständige ohne verpflichtende Alterssicherung Einbeziehung mit der Möglichkeit, sich dagegen zu entscheiden. Neue Beamte Klingbeil fordert ihre Aufnahme; die konkrete Kommissionsempfehlung setzt zunächst auf eine Angleichung der Versorgung und weniger Verbeamtungen. Abgeordnete in Bundestag und Landesparlamenten Die Kommission empfiehlt ihre Einbeziehung in die gesetzliche Rentenversicherung. Die Tabelle beschreibt politische Forderungen und Empfehlungen, keine bereits allgemein geltenden neuen Zahlungspflichten. Welche Regelungen tatsächlich kommen, entscheidet das Gesetzgebungsverfahren. Schon heute sind viele Selbstständige rentenversicherungspflichtig Die Debatte kann den falschen Eindruck erwecken, Selbstständige zahlten bislang grundsätzlich keine gesetzlichen Rentenbeiträge. Tatsächlich bestehen nach geltendem Recht bereits Versicherungspflichten, beispielsweise für bestimmte Handwerker, selbstständige Lehrkräfte, Hebammen sowie Künstler und Publizisten. Ob eine Pflicht besteht, hängt von der Tätigkeit und den gesetzlichen Voraussetzungen ab. Die Deutsche Rentenversicherung erläutert die betroffenen Gruppen und bietet auch Informationen zur freiwilligen Versicherung sowie zur Pflichtversicherung auf Antrag. Für Betroffene ist deshalb zunächst die eigene heutige Rechtslage entscheidend. Wer bereits versicherungspflichtig ist, kann Beitragszahlungen nicht mit dem Hinweis auf die noch laufende Reformdebatte aufschieben. Mehr Beiträge bringen auch neue Rentenansprüche Eine breitere Versicherung kann zusätzliche Einnahmen schaffen und den Finanzierungsdruck zunächst verringern. Die neu Versicherten erwerben mit ihren Beiträgen jedoch eigene Ansprüche, aus denen später Ausgaben entstehen. Bei Beamten kommt ein weiteres Problem hinzu: Bestehende Pensionsverpflichtungen laufen weiter, während der Staat bei einer Einbeziehung neuer Beamter zusätzlich Beiträge finanzieren müsste. Der Übergang muss deshalb bezahlt werden, bevor langfristige Entlastungen überhaupt beurteilt werden können. Diese Schwierigkeiten sind kein überzeugender Grund, die Gerechtigkeitsfrage abzuräumen. Sie verpflichten die Politik aber dazu, ehrlich über Kosten und Leistungsversprechen zu sprechen, wie auch die Debatte über Beamte in der gesetzlichen Rentenkasse zeigt. Für heutige Rentner lässt sich aus Klingbeils Forderung keine bestimmte zusätzliche Rentenerhöhung ableiten. Mehr Beitragszahler allein beantworten weder die Frage nach dem künftigen Rentenniveau noch die nach der Verteilung der Reformkosten. Selbstständige brauchen Schutz – und bezahlbare Beiträge Für Selbstständige mit unsicheren Einnahmen entscheidet sich die Qualität einer Reform auch an der monatlichen Belastung. Eine Versicherungspflicht muss so gestaltet sein, dass die Altersvorsorge nicht schon während des Erwerbslebens finanziell überfordert. Der Kommissionsbericht schlägt deshalb neben einem Regelbeitrag eine einkommensbezogene Beitragsberechnung vor. Für Gründungen ist eine dreijährige Entlastung mit halbem Regelbeitrag vorgesehen; auch das ist bislang ein Reformvorschlag. Auf der anderen Seite steht ein Schutz, der über die Altersrente hinausgeht. Die Deutsche Rentenversicherung unterstützt die Einbeziehung bislang unzureichend abgesicherter Selbstständiger auch deshalb, weil sie damit bei Erwerbsminderung besser geschützt werden können. Eine solche Absicherung entsteht allerdings nicht unabhängig von den jeweiligen Leistungsvoraussetzungen. Beitragspflicht und sofortiger Anspruch auf jede Rentenleistung sind zwei unterschiedliche Dinge. Gerechtigkeit muss sich an der fertigen Reform messen lassen Wer Veränderungen von Beschäftigten verlangt, muss auch erklären, welche anderen Gruppen zur Finanzierung beitragen sollen. Eine gemeinsame Versicherung kann das Vertrauen stärken, dass die Lasten nicht dauerhaft bei denselben Menschen landen. Ob daraus eine gerechtere Alterssicherung wird, entscheidet sich an den Ausnahmen, den Übergangsregeln und den tatsächlichen Leistungen. Auch die Forderung nach einer gemeinsamen Rente zu gleichen Bedingungen muss sich daran messen lassen. Für Versicherte gilt vorerst das bestehende Recht. Die Deutsche Rentenversicherung betont ausdrücklich, dass Kommissionsempfehlungen noch keine gesetzlichen Ansprüche oder Pflichten schaffen. Stand: 1. Oktober 2026. Ergänzende Quellen: Stellungnahme der Deutschen Rentenversicherung, Hinweise zum rechtlichen Status der Reformempfehlungen und Fragen und Antworten des Bundesarbeitsministeriums.
1. Oktober 2026
Wenn Sie Ihr Warmwasser mit einem Durchlauferhitzer oder Boiler in der Wohnung erzeugen, steht Ihnen bei der Grundsicherung nach dem SGB II grundsätzlich zusätzliches Geld zu. Ein Paar kann 2026 zusammen 23,28 Euro monatlich erhalten. Fehlt dieser Mehrbedarf im Bescheid, sollten Sie eine Korrektur verlangen und auch frühere Bewilligungen prüfen lassen. Warmwasser gehört nicht zum gewöhnlichen Haushaltsstrom Strom für Licht, Kühlschrank oder Fernseher bezahlen Sie grundsätzlich aus dem Regelbedarf. Für die Energie zur dezentralen Warmwasserbereitung enthält § 21 Absatz 7 SGB II dagegen eine eigene Regelung: Das Jobcenter muss einen Mehrbedarf berücksichtigen, wenn installierte Geräte in Ihrer Unterkunft das Warmwasser erzeugen und es dafür keine entsprechenden Leistungen für zentral bereitgestelltes Warmwasser gewährt. Typische Geräte sind elektrische Durchlauferhitzer und Warmwasserboiler. Auch eine dezentrale Warmwasserbereitung mit Gas kann darunterfallen. Entscheidend sind die tatsächliche Versorgung und die Kostenabrechnung. Die bloße Bezeichnung als „Gastherme“ oder „Zentralheizung“ reicht also nicht aus, um einen Anspruch durchzusetzen. So viel zusätzliches Geld gibt es 2026 Für Erwachsene beträgt der pauschale Warmwasser-Mehrbedarf grundsätzlich 2,3 Prozent ihres jeweils maßgeblichen Regelbedarfs. Alleinstehende mit einem Regelbedarf von 563 Euro erhalten damit 12,95 Euro monatlich. Für erwachsene Partner mit jeweils 506 Euro Regelbedarf sind es jeweils 11,64 Euro. Das Jobcenter berechnet den Anspruch für jede leistungsberechtigte Person einzeln, nicht nur einmal für die Wohnung. Für minderjährige Kinder gelten niedrigere Prozentsätze. Bei Jugendlichen von 14 bis 17 Jahren sind es 1,4 Prozent und damit 6,59 Euro monatlich. Für Kinder von sechs bis 13 Jahren ergeben sich aus 1,2 Prozent monatlich 4,68 Euro; für Kinder bis fünf Jahre aus 0,8 Prozent monatlich 2,86 Euro. Diese Beträge beruhen auf den Regelbedarfen für 2026. Fiktives Beispiel: Aaron und Yasmeena aus Hamburg-Altona Aaron, 49 Jahre, und seine Lebenspartnerin Yasmeena, 46 Jahre, leben in Hamburg-Altona und beziehen beide als Bedarfsgemeinschaft Grundsicherung nach dem SGB II. In ihrer Wohnung erzeugen elektrische Geräte das gesamte Warmwasser. Den dafür benötigten Strom bezahlen sie über ihren eigenen Stromvertrag. Die Heizkostenabrechnung enthält keine Kosten für die Warmwasserbereitung. Das Jobcenter zahlt für beide jeweils 506 Euro Regelbedarf, lässt den Warmwasser-Mehrbedarf aber weg. Aaron entdeckt den Fehler im Berechnungsbogen. Dem Paar stehen bei diesen Voraussetzungen jeweils 11,64 Euro und damit zusammen 23,28 Euro zusätzlich im Monat zu. Bei zwölf vollen Monaten summiert sich der fehlende Betrag auf 279,36 Euro. Aaron und Yasmeena reichen eine Bestätigung ihres Vermieters über die dezentrale Warmwasserbereitung ein und verlangen die Korrektur. Für die gesetzliche Pauschale müssen sie nicht nachweisen, wie viele Kilowattstunden allein das Duschen oder Abwaschen verbraucht hat. Ein separater Verbrauchsnachweis kommt erst ins Spiel, wenn sie höhere tatsächliche Aufwendungen geltend machen. Mehrbedarf oder kein Mehrbedarf? Mehrbedarf Kein Mehrbedarf Ein elektrischer Durchlauferhitzer erzeugt das Warmwasser in der Wohnung. Die Kosten tragen Sie selbst; das Jobcenter berücksichtigt sie nicht bereits als Warmwasserkosten nach § 22 SGB II. Eine zentrale Anlage versorgt die Wohnung mit Warmwasser, und das Jobcenter berücksichtigt die entsprechenden Kosten bei Unterkunft und Heizung. Ein fest installierter Boiler erwärmt das Wasser dezentral. Für die Pauschale ist kein eigener Stromzähler am Gerät erforderlich. Ihre Stromrechnung fällt allein wegen Beleuchtung, Kochen oder anderer gewöhnlicher Haushaltsgeräte hoch aus. Das begründet keinen Warmwasser-Mehrbedarf. Mehrere leistungsberechtigte Personen nutzen dieselbe dezentrale Warmwasserversorgung. Jede Person hat grundsätzlich einen eigenen Anspruch nach ihrem Regelbedarf. Für dieselben Warmwasserkosten zahlt das Jobcenter bereits Leistungen nach § 22 SGB II. Eine doppelte Übernahme können Sie nicht verlangen. Bad und Küche haben unterschiedliche Versorgungssysteme. Für den dezentral versorgten Teil kann ein anteiliger Mehrbedarf in Betracht kommen. Bei einer gemischten Versorgung besteht kein automatischer Anspruch auf die volle Pauschale zusätzlich zur Übernahme sämtlicher zentraler Warmwasserkosten. Welche Nachweise helfen? Teilen Sie dem Jobcenter mit, welche Geräte das Warmwasser erzeugen und seit wann Sie diese Versorgung nutzen. Als Nachweise kommen Angaben im Mietvertrag, eine Vermieterbestätigung oder Unterlagen über die Geräte infrage. Eine Heizkostenabrechnung kann zusätzlich zeigen, ob der Vermieter bereits zentrale Warmwasserkosten abrechnet. Ein gesonderter Antrag ist für diesen Mehrbedarf nicht erforderlich: Der Antrag auf Leistungen zum Lebensunterhalt umfasst ihn bereits. Trotzdem muss das Jobcenter die tatsächlichen Verhältnisse kennen. Prüfen Sie deshalb im Berechnungsbogen, ob für alle betroffenen Haushaltsmitglieder ein Mehrbedarf für Warmwasser auftaucht, und melden Sie auch Änderungen nach einem Umzug. Wenn die Pauschale die Kosten nicht deckt Höhere Aufwendungen erkennt das Jobcenter nach § 21 Absatz 7 SGB II nur an, soweit Sie diese durch eine separate Messeinrichtung nachweisen. Eine hohe Gesamtstromrechnung allein genügt dafür nicht, weil sie den Verbrauch für Warmwasser nicht von sonstigem Haushaltsstrom trennt. Für einen höheren Anspruch brauchen Sie einen nachvollziehbaren Nachweis des gesondert gemessenen Verbrauchs und der zugehörigen Energiekosten. Unterscheiden Sie das klar vom Anspruch auf die Pauschale: Diese darf das Jobcenter nicht verweigern, weil Ihr Durchlauferhitzer keinen eigenen Stromzähler besitzt. Fehlt der Mehrbedarf, können Sie Geld nachfordern Gegen einen fehlerhaften Bescheid können Sie grundsätzlich innerhalb eines Monats nach seiner Bekanntgabe Widerspruch einlegen. Benennen Sie den Bescheid und erklären Sie, dass das Jobcenter die dezentrale Warmwasserbereitung nicht berücksichtigt hat. Fügen Sie passende Nachweise bei und beachten Sie die Rechtsbehelfsbelehrung. Ist die Widerspruchsfrist bereits abgelaufen, kommt ein Überprüfungsantrag nach § 44 SGB X infrage. Im SGB II begrenzt § 40 die rückwirkende Auszahlung grundsätzlich auf ein Jahr, gerechnet vom Beginn des Jahres, in dem Sie den Überprüfungsantrag stellen. Bei einem Antrag im Jahr 2026 können daher grundsätzlich noch Leistungen ab Januar 2025 nachgezahlt werden. Voraussetzung ist, dass der Anspruch damals tatsächlich bestand. FAQ: Mehrbedarf für dezentrale Warmwasserbereitung Muss ich erst eine Stromnachzahlung erhalten? Nein. Der Mehrbedarf betrifft die laufende dezentrale Warmwasserbereitung. Sie müssen weder auf die Jahresabrechnung warten noch zunächst Stromschulden aufbauen, um die Pauschale geltend zu machen. Erhält bei einem Paar nur eine Person den Zuschlag? Nein. Der Anspruch besteht grundsätzlich für jede leistungsberechtigte Person im Haushalt. Bei zwei erwachsenen Partnern mit jeweils 506 Euro Regelbedarf ergeben sich 2026 zusammen 23,28 Euro monatlich. Kann ich den Mehrbedarf auch ohne separaten Zähler bekommen? Ja. Für die gesetzliche Pauschale benötigen Sie keinen separaten Verbrauchszähler. Höhere tatsächliche Aufwendungen müssen Sie dagegen nach der gesetzlichen Regelung durch eine separate Messeinrichtung nachweisen. Quellen Bundesagentur für Arbeit: Fachliche Weisungen zu § 21 SGB II, insbesondere Abschnitt 1 und Abschnitt 8, Stand 25. November 2024 Bundesregierung: Regelsätze der Sozialleistungen bleiben unverändert, Regelbedarfe 2026 Sozialgerichtsgesetz: § 84 – Widerspruchsfrist Sozialgesetzbuch II: § 21 Absatz 7 – Mehrbedarf für dezentrale Warmwassererzeugung Sozialgesetzbuch II: § 40 – Anwendung von Verfahrensvorschriften Sozialgesetzbuch X: § 44 – Überprüfung rechtswidriger Bescheide
1. Oktober 2026
Wer in Deutschland lebt und ein Konto bei einer Bank in der Schweiz, Großbritannien, der Türkei oder den USA führt, sollte seine Vertragsunterlagen genauer ansehen. Ab dem 11. Januar 2027 greifen neue europäische Vorgaben, die das direkte Geschäft bestimmter Drittstaatenbanken mit Kunden in der EU einschränken. Was sich am 11. Januar 2027 tatsächlich ändert Hinter der Änderung steht die europäische Bankenrichtlinie CRD VI, mit der ein neuer Artikel 21c in die Richtlinie 2013/36/EU eingefügt wurde. Er verlangt grundsätzlich eine zugelassene Zweigstelle im jeweiligen Mitgliedstaat, wenn ein erfasstes Unternehmen aus einem Drittstaat dort bestimmte Bankgeschäfte aufnehmen oder fortsetzen möchte. Dazu gehören insbesondere das Einlagengeschäft sowie bestimmte Kredit- und Garantiegeschäfte. Damit können auch gewöhnliche Giro-, Spar- oder Festgeldkonten betroffen sein, über die eine solche Bank Kundengelder entgegennimmt. Deutschland hat die europäischen Vorgaben mit dem Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz umgesetzt. Für das neue Aufsichtsregime der Drittstaatenzweigstellen nennt § 64c Absatz 5 Kreditwesengesetz grundsätzlich den 11. Januar 2027 als Anwendungsbeginn. Welche Banken betroffen sein können Relevant sind beispielsweise Banken mit Sitz in der Schweiz, Großbritannien, der Türkei oder den USA, die Kunden in Deutschland unmittelbar aus ihrem Heimatland betreuen. Fehlen die erforderliche zugelassene Zweigstelle und eine einschlägige Ausnahme, dürfen sie die erfassten Geschäfte künftig nicht auf diesem Weg anbieten. Aus dem Herkunftsland einer Bankmarke lässt sich jedoch noch kein Verbot ableiten. Ein internationaler Konzern kann seine Kunden auch über eine eigenständige, entsprechend zugelassene Bank in Deutschland oder einem anderen EU-Staat bedienen. Die Deutsche Bundesbank erläutert ausdrücklich die Möglichkeit eines EU-Tochterinstituts. Deshalb ist eine pauschale Liste angeblich künftig verbotener Schweizer, britischer oder türkischer Banken ohne Prüfung des jeweiligen Angebots wenig aussagekräftig. Der Wohnsitz zählt, nicht die Staatsangehörigkeit Die Regelung betrifft Bankdienstleistungen gegenüber Kunden, die in der EU ansässig sind oder sich dort befinden. Ein türkischer Staatsbürger mit Wohnsitz in Hannover kann daher ebenso betroffen sein wie eine deutsche Rentnerin in Hamburg. Umgekehrt fällt ein dauerhaft in der Schweiz lebender Deutscher nicht allein wegen seines Passes unter diese Beschränkung für das Geschäft in die EU hinein. Die Formulierung „kein Konto mehr für Deutsche“ verdeckt diesen Unterschied. Welche Konstellation was bedeutet Kontoverbindung oder Angebot Einordnung ab 11. Januar 2027 Direktes Angebot einer Drittstaatenbank an Kunden in Deutschland, ohne erforderliche Zweigstelle und ohne Ausnahme Erfasste Bankgeschäfte dürfen auf diesem Weg grundsätzlich nicht mehr angeboten werden. Drittstaatenbank mit entsprechend zugelassener Zweigstelle in Deutschland Geschäfte bleiben im Umfang der Zulassung möglich; die neuen Aufsichtsanforderungen sind zu beachten. Konto bei einer zugelassenen EU-Tochterbank eines internationalen Konzerns Die Herkunft des Mutterkonzerns löst für sich genommen kein Kontoverbot aus. Vor dem 11. Juli 2026 geschlossener Vertrag Artikel 21c Absatz 5 schützt bestehende Vertragsrechte vor der neuen Zweigstellenpflicht. Dienstleistung auf ausschließlich eigene Initiative des Kunden Eine ausdrückliche Ausnahme kann greifen, wenn deren Voraussetzungen tatsächlich erfüllt sind. Gewöhnliches Konto bei einer deutschen Bank oder Sparkasse Aus dieser Drittstaatenregelung folgt kein allgemeiner Handlungsbedarf. Bestehende Konten werden nicht automatisch geschlossen Für viele Kunden ist ein zweites Datum wichtig: der 11. Juli 2026. Nach Artikel 21c Absatz 5 der geänderten Bankenrichtlinie lässt die neue Zweigstellenpflicht bestehende Verträge unberührt, die vor diesem Tag geschlossen wurden. Das schützt erworbene Vertragsrechte, bedeutet aber keine Garantie für jede spätere Erweiterung der Geschäftsbeziehung. Wer ein zusätzliches Konto eröffnet, eine neue Anlage vereinbart oder einen Vertrag verändert, sollte klären lassen, ob dies noch vom bisherigen Vertrag erfasst wird. Auch ein nach dem Stichtag eröffnetes Konto muss nicht zwangsläufig verschwinden. Hier muss die Bank erklären können, auf welcher Zulassung oder Ausnahme die weitere Betreuung beruht. Wenn der Kunde selbst auf die Bank zugeht Eine ausdrücklich vorgesehene Ausnahme betrifft Dienstleistungen, die ein Kunde ausschließlich aus eigener Initiative bei einer Drittstaatenbank anfragt. Diese sogenannte „Reverse Solicitation“ ist nach Artikel 21c Absatz 2 auch für Privatkunden vorgesehen. Die Ausnahme ist jedoch kein Freibrief für eine als Kundeninitiative verkleidete Werbekampagne. Hat die Bank den Kunden selbst oder über für sie tätige Vermittler angeworben, kann sie sich nicht einfach auf dessen angeblich alleinige Initiative berufen. Ebenso wenig erlaubt eine einzelne Kundenanfrage der Bank automatisch, weitere Produktkategorien zu vermarkten. Ein vorformulierter Satz im Antrag ersetzt deshalb keine Prüfung, wie der Kontakt tatsächlich zustande gekommen ist. Weniger Angebote sind möglich, höhere Gebühren nicht vorgeschrieben Zusätzliche Anforderungen können dazu führen, dass einzelne Institute ihr grenzüberschreitendes Angebot verkleinern oder Kunden eine andere Vertragsgesellschaft anbieten. Das ist eine mögliche geschäftliche Folge der Regulierung, keine bereits feststehende Kündigungswelle. Ebenso wenig schreibt die Richtlinie eine bestimmte Gebührenerhöhung für Privatkunden vor. Wer neue Konditionen erhält, sollte deshalb konkret nachrechnen, statt einen Verweis auf „EU-Vorgaben“ als ausreichende Preisbegründung hinzunehmen. Wie stark Grundpreis und tatsächliche Jahreskosten auseinanderliegen können, zeigt auch der Gegen-Hartz-Beitrag über zusätzliche Kosten durch neue Kontomodelle. Dieser Gebührenvergleich ist unabhängig von der Drittstaatenregelung sinnvoll. Was Kontoinhaber jetzt klären sollten Der erste Blick gehört dem vollständigen Namen der Bankgesellschaft im Vertrag und auf den Kontoauszügen. Danach sollte das Institut schriftlich bestätigen, ob das Konto nach dem 11. Januar 2027 unverändert weitergeführt wird oder eine Umstellung vorgesehen ist. Bei einer angekündigten Änderung sollten Kunden nach neuen Gebühren, der zuständigen Aufsicht, der Einlagensicherung und einer möglichen neuen Kontonummer fragen. Wer Rente, Lohn oder Sozialleistungen auf das betroffene Konto erhält, muss bei einem tatsächlichen Wechsel auch die Zahlstelle rechtzeitig informieren. Für Menschen, die in Deutschland kein nutzbares Zahlungskonto haben, kann unter den gesetzlichen Voraussetzungen ein Anspruch auf ein Basiskonto bestehen. Wie sich dieser Anspruch geltend machen lässt, erklärt Gegen-Hartz im Beitrag „Wenn die Bank ein Bankkonto verweigert“. Bankkunden brauchen eine klare Auskunft zu ihrem konkreten Vertrag. Eine alarmierende Überschrift ist dafür ebenso wenig ein Ersatz wie eine pauschale Beschwichtigung durch das Institut. Sechs Fragen und Antworten zu den neuen Bankenregeln Sind Auslandskonten ab dem 11. Januar 2027 verboten? Nein, die Regelung enthält kein allgemeines Verbot für Privatpersonen, ein Auslandskonto zu besitzen. Sie begrenzt, unter welchen Voraussetzungen bestimmte Drittstaatenbanken Bankgeschäfte mit Kunden in der EU erbringen dürfen. Welche Banken müssen ihr Angebot überprüfen? Insbesondere erfasste Institute aus Drittstaaten, die Kunden in Deutschland direkt aus dem Ausland bedienen, müssen ihre rechtliche Grundlage prüfen. Eine zugelassene Zweigstelle, die Betreuung durch ein zugelassenes EU-Tochterinstitut oder eine einschlägige Ausnahme können das Geschäft weiterhin ermöglichen. Gilt die Änderung nur für deutsche Staatsbürger? Nein, der deutsche Pass ist nicht ausschlaggebend. Die Vorschrift knüpft an das Geschäft in einem EU-Mitgliedstaat und die dortige Ansässigkeit beziehungsweise den Aufenthalt des Kunden an. Muss ich mein Konto vorsorglich kündigen? Aus dem Stichtag allein ergibt sich dafür kein Anlass. Lassen Sie sich zunächst von Ihrer Bank bestätigen, welche Folgen die Änderung für Ihren Vertrag hat, und organisieren Sie bei einem erforderlichen Wechsel rechtzeitig die laufenden Zahlungen.
1. Oktober 2026
Ein Mann kann nach einem Hirninfarkt dauerhaft keine drei Stunden täglich mehr arbeiten, bekommt aber trotzdem keine Erwerbsminderungsrente. Ausschlaggebend sind fehlende Versicherungszeiten – und frühere Angaben gegenüber dem Jobcenter, die das Landessozialgericht Niedersachsen-Bremen als Täuschung bewertete. Die Krankheit war anerkannt, die Rente blieb trotzdem aus Der Kläger hatte unter anderem als Schlosser und Instandhaltungsmechaniker gearbeitet und war später selbstständig im Baubereich tätig. Am 30. November 2019 erlitt er einen Hirninfarkt, nach dem sein Leistungsvermögen auf weniger als drei Stunden täglich sank. Die Rentenversicherung erkannte die volle Erwerbsminderung an und wertete seinen Reha-Antrag als Rentenantrag. Sie lehnte die Zahlung dennoch ab, weil sie im bereits verlängerten Prüfungszeitraum nur 32 statt der grundsätzlich erforderlichen 36 Pflichtbeitragsmonate ermittelte. Damit scheiterte der Antrag an einer Hürde, die neben der medizinischen Begutachtung häufig unterschätzt wird: Auch ein schwer kranker Mensch muss die versicherungsrechtlichen Voraussetzungen erfüllen. Eine bestätigte Erwerbsminderung allein garantiert noch keine Rentenzahlung. Warum frühere Jobcenter-Zeiten über eine Rente entscheiden können Nach § 43 SGB VI müssen Versicherte grundsätzlich die allgemeine Wartezeit von fünf Jahren erfüllt haben. Zusätzlich benötigen sie normalerweise drei Jahre Pflichtbeiträge innerhalb der letzten fünf Jahre vor Eintritt der Erwerbsminderung. Dieser Fünfjahreszeitraum kann sich allerdings durch bestimmte gesetzlich anerkannte Zeiten verlängern. Dadurch lassen sich auch weiter zurückliegende Pflichtbeiträge berücksichtigen, die sonst außerhalb des Prüfungszeitraums lägen. Genau hier können Anrechnungszeiten aus dem Bezug von Jobcenter-Leistungen helfen. Sie ersetzen keine fehlenden Pflichtbeiträge, können aber dafür sorgen, dass frühere Beitragsmonate weiterhin für den Anspruch zählen. Beim damaligen Arbeitslosengeld II muss zudem zeitlich unterschieden werden: Bis Ende 2010 wurden dafür grundsätzlich Rentenbeiträge gezahlt, seit Januar 2011 entstehen aus diesem Leistungsbezug keine neuen Pflichtbeitragszeiten mehr. Für spätere Bezugszeiten kommt unter den gesetzlichen Voraussetzungen eine Anerkennung als Anrechnungszeit infrage. Wie solche Zeiten den Zugang zur Rente beeinflussen können, erläutert auch der Beitrag Vom Bürgergeld in die Erwerbsminderungsrente: Diese vier Punkte erleichtern den Zugang. Ein längerer Jobcenter-Bezug schließt eine Erwerbsminderungsrente also keineswegs automatisch aus. Vorläufig bewilligt, später auf null Euro festgesetzt Der Mann und seine Familie hatten von November 2010 bis Oktober 2011 zunächst Arbeitslosengeld II erhalten. Das Jobcenter bewilligte die Leistungen vorläufig, weil die tatsächlichen Einnahmen aus seiner selbstständigen Tätigkeit noch geklärt werden mussten. Für einen Teil des Bewilligungszeitraums hatte er angegeben, aus seinem Hausmeisterservice keine Einnahmen zu erwarten. Als die Behörde später Nachweise über Betriebseinnahmen und Betriebsausgaben verlangte, blieben diese nach den gerichtlichen Feststellungen trotz wiederholter Aufforderungen aus. Im Juli 2012 setzte das Jobcenter die Ansprüche für die vorläufig bewilligten Monate endgültig auf null Euro fest und verlangte die Leistungen zurück. Die Bescheide wurden bestandskräftig. Ein Reha-Bericht widersprach den früheren Angaben Für die Bewertung des Gerichts war ein Reha-Bericht aus dem Jahr 2014 besonders aufschlussreich. Danach hatte der Kläger selbst erklärt, von 2009 bis März 2013 als Selbstständiger im Ausbaubereich etwa 50 Stunden pro Woche gearbeitet zu haben. Das LSG betrachtete diese Angaben zusammen mit den unbeantworteten Nachfragen zu seinen Einkünften und nahm eine Täuschung bei der vorläufigen Leistungsbewilligung an. Die tatsächliche Auszahlung des Geldes genügte dem Senat unter diesen Umständen nicht, um eine rentenrechtlich schützende Anrechnungszeit anzuerkennen. Der Kläger verwies dagegen auf Depressionen, die ihn daran gehindert hätten, seine Angelegenheiten angemessen zu erledigen. Das Gericht hielt diesen Vortrag im konkreten Fall für nicht ausreichend belegt. Das Sozialgericht sprach die Rente zunächst zu Das Sozialgericht Lüneburg hatte den Fall zunächst anders beurteilt und die Rentenversicherung mit Gerichtsbescheid vom 9. Januar 2025 zur Rentenzahlung ab Dezember 2019 verpflichtet. Es wollte zumindest die Monate Januar bis Oktober 2011 als Anrechnungszeit berücksichtigen, obwohl die Leistungsbewilligung später geändert worden war. Auf die Berufung der Rentenversicherung hob das LSG diese Entscheidung jedoch auf. Mit seinem Urteil vom 23. Juni 2025, Aktenzeichen L 2 R 35/25, verneinte es den Rentenanspruch. Im Versicherungsverlauf blieb eine Lücke von November 2010 bis März 2013, insgesamt 29 Monate. Auch über Anrechnungszeiten wegen Arbeitslosigkeit oder Arbeitsunfähigkeit ließ sich diese Lücke nach den Feststellungen des Gerichts nicht schließen. Streitpunkt Ergebnis im konkreten Fall Gesundheitliches Leistungsvermögen Weniger als drei Stunden täglich; volle Erwerbsminderung war anerkannt. Pflichtbeitragsmonate Die Rentenversicherung ermittelte zunächst 32 statt der erforderlichen 36 Monate. Frühere Jobcenter-Zahlungen Vorläufig bewilligt, anschließend endgültig auf null Euro festgesetzt. Anrechnungszeiten aus diesen Zahlungen Vom LSG wegen der angenommenen Täuschung nicht anerkannt. Folge für den Rentenantrag Die versicherungsrechtlichen Voraussetzungen waren nicht erfüllt. Nicht jede Rückforderung beseitigt den Rentenschutz Aus dem Urteil lässt sich keine pauschale Regel ableiten, nach der jede Rückforderung des Jobcenters eine spätere Erwerbsminderungsrente verhindert. Das LSG stützte seine Entscheidung ausdrücklich auf die besondere Verbindung aus vorläufiger Bewilligung, abschließender Nullfestsetzung und der von ihm angenommenen Täuschung. Ob vorläufig ausgezahlte Leistungen auch ohne eine solche Täuschung ihre Wirkung als Anrechnungszeit verlieren, entschied der Senat nicht abschließend. Wer wegen schwankender Einnahmen später Geld zurückzahlen muss, befindet sich deshalb nicht automatisch in derselben rechtlichen Situation. Die Ablehnung war auch keine allgemeine Rentensperre als Strafe für Fehlverhalten. Der Anspruch scheiterte daran, dass ohne die umstrittenen Zeiten die gesetzlich verlangte Versicherungsdauer nicht erreicht wurde. Auch ein früherer Krankheitsbeginn half dem Kläger nicht Der Mann versuchte außerdem, einen früheren Eintritt der Erwerbsminderung wegen Herz- und Nierenbeschwerden nachzuweisen. Damit hätte sich die Prüfung seiner Versicherungszeiten auf einen anderen Zeitpunkt beziehen können. Dem stand jedoch der Reha-Bericht von 2014 entgegen, der ihm damals noch ein Leistungsvermögen von mindestens sechs Stunden täglich auf dem allgemeinen Arbeitsmarkt bescheinigte. Einen früheren Eintritt der rentenrechtlichen Erwerbsminderung sah das LSG deshalb nicht als bewiesen an. Das Bundessozialgericht prüfte die Streitfrage nicht inhaltlich Der Kläger wandte sich anschließend gegen die Nichtzulassung der Revision. Das Bundessozialgericht verwarf seine Beschwerde mit Beschluss vom 5. November 2025, Aktenzeichen B 5 R 101/25 B, als unzulässig, weil die Begründung die gesetzlichen Anforderungen nicht erfüllte. Für ihn blieb es damit bei der Ablehnung seiner Erwerbsminderungsrente. Die Auslegung des LSG zu den umstrittenen Anrechnungszeiten wurde dadurch aber nicht in einem Revisionsurteil inhaltlich bestätigt. Warum Betroffene ihren Versicherungsverlauf früh prüfen sollten Der Fall macht deutlich, dass alte Jobcenter-Bescheide auch für spätere Rentenfragen Bedeutung haben können. Gerade bei einer Selbstständigkeit sollten vorläufige Bewilligungen, abschließende Entscheidungen und eingereichte Einkommensnachweise nachvollziehbar aufbewahrt werden. Vor einem Rentenantrag lohnt sich ein Blick in den vollständigen Versicherungsverlauf: Fehlen Zeiten, sollte geklärt werden, ob lediglich eine Meldung fehlt oder tatsächlich kein anerkennbarer Zeitraum vorliegt. Weitere Hinweise bietet der Beitrag Erwerbsminderungsrente trotz fehlender Pflichtbeiträge. Gegen einen ablehnenden Rentenbescheid kann regelmäßig innerhalb eines Monats nach Bekanntgabe Widerspruch eingelegt werden. Eine noch laufende Kontenklärung verlängert diese Frist nicht; wer widersprechen will, sollte deshalb nicht erst deren Ergebnis abwarten. Sechs Fragen und Antworten zur Erwerbsminderungsrente und zu Jobcenter-Zeiten Reicht eine anerkannte volle Erwerbsminderung für die Rente? Nein, zusätzlich müssen grundsätzlich die allgemeine Wartezeit und die besonderen versicherungsrechtlichen Voraussetzungen erfüllt sein. Gesetzliche Ausnahmen sind gesondert zu prüfen. Wie viele Pflichtbeitragsmonate werden normalerweise verlangt? Grundsätzlich sind 36 Pflichtbeitragsmonate innerhalb der letzten fünf Jahre vor Eintritt der Erwerbsminderung erforderlich. Bestimmte anerkannte Zeiten können diesen Prüfungszeitraum verlängern. Ersetzen Jobcenter-Zeiten fehlende Pflichtbeiträge? Anrechnungszeiten ersetzen die erforderlichen Pflichtbeitragsmonate nicht. Sie können aber ermöglichen, ältere Beiträge in die Prüfung einzubeziehen; beim Arbeitslosengeld II sind außerdem die unterschiedlichen Regeln vor und ab Januar 2011 zu beachten. Verliert man wegen jeder Jobcenter-Rückforderung den Rentenanspruch? Nein, das lässt sich aus dieser Entscheidung nicht ableiten. Das LSG beurteilte einen Fall, in dem es von einer Täuschung bei der vorläufigen Bewilligung ausging und die Leistungen anschließend endgültig auf null Euro festgesetzt worden waren. Hat das Bundessozialgericht die Rechtsauffassung des LSG bestätigt? Es hat die Nichtzulassungsbeschwerde als unzulässig verworfen, weil sie nicht ausreichend begründet war. Eine inhaltliche Entscheidung über die umstrittene Auslegung der Anrechnungszeiten traf es dabei nicht. Was sollten Betroffene bei fehlenden Versicherungszeiten tun? Sie sollten den vollständigen Versicherungsverlauf anfordern, Lücken anhand ihrer Unterlagen klären lassen und eine nachvollziehbare Berechnung des Prüfungszeitraums verlangen. Liegt bereits ein Ablehnungsbescheid vor, muss daneben die Widerspruchsfrist beachtet werden.
1. Oktober 2026
Bis zu 297 Euro Kinderzuschlag im Monat, Unterstützung für das Eigenheim oder bis zu 4.180 Euro für einen pflegegerechten Umbau: Finanzielle Hilfen setzen nicht immer den Bezug von Grundsicherung voraus. Auch wenn Sie arbeiten, eine Rente beziehen oder Ihre laufenden Ausgaben selbst tragen, können zusätzliche Leistungen infrage kommen. Entscheidend sind die jeweiligen Voraussetzungen und der passende Antrag. Praxisbeispiel Michelle aus Limburg Michelle, 32 Jahre, aus Limburg an der Lahn arbeitet in Teilzeit und lebt mit ihrer achtjährigen Tochter in einer Mietwohnung. Ihr Gehalt und das Kindergeld reichen nur knapp für den Alltag. Sie bezieht keine Grundsicherung und bezahlt deshalb auch das Schulessen und den Sportverein ihrer Tochter selbst. Dabei könnte sie mit Kinderzuschlag oder Wohngeld zugleich den Zugang zum Bildungspaket erhalten. Ob und wie viel ihr zusteht, müssen die zuständigen Stellen anhand ihres Einkommens, ihrer Wohnkosten und ihrer familiären Situation prüfen. Zuschuss 1: Wohngeld gibt es auch für das eigene Haus Wohngeld richtet sich nicht nur an Mieter. Wenn Sie eine eigene Wohnung oder ein eigenes Haus selbst bewohnen, können Sie einen Lastenzuschuss beantragen. Das kommt zum Beispiel für Rentner mit kleiner Rente oder Familien infrage, deren Einkommen nach einer Arbeitszeitreduzierung sinkt. Selbst genutztes Wohneigentum schließt Wohngeld nicht aus. Bei der Berechnung können neben Bewirtschaftungskosten auch Zinsen und Tilgungsleistungen für Kredite zählen, die dem Erwerb, Bau oder der Verbesserung des Wohneigentums dienen. Die Behörde übernimmt jedoch nicht immer Ihre gesamte Kreditrate. Haushaltsgröße, anrechenbares Einkommen, Belastung und die gesetzlichen Höchstbeträge bestimmen die Leistung. Stellen Sie den Antrag bei Ihrer örtlichen Wohngeldbehörde. Wer bereits Grundsicherung mit berücksichtigten Unterkunftskosten erhält, ist vom Wohngeld ausgeschlossen. Der Lastenzuschuss ist für Haushalte interessant, die ihren Lebensunterhalt mit eigenem Einkommen und diesem Zuschuss sichern können. Zuschuss 2: Kinderzuschlag: Bis zu 297 Euro monatlich je Kind Der Kinderzuschlag unterstützt Eltern, deren Einkommen für den eigenen Bedarf reicht, aber nicht für den gesamten Bedarf der Familie. Er beträgt bis zu 297 Euro monatlich je Kind zusätzlich zum Kindergeld. Das Kind muss in Ihrem Haushalt leben, unter 25 Jahre alt und unverheiratet beziehungsweise nicht verpartnert sein. Außerdem müssen Sie für das Kind Kindergeld beziehen. Alleinerziehende müssen mindestens 600 Euro brutto im Monat erreichen, Elternpaare zusammen mindestens 900 Euro. Kindergeld und Wohngeld zählen für diese Mindesteinkommensgrenze nicht mit. Die Familienkasse prüft, ob Einkommen, Kindergeld, Kinderzuschlag und gegebenenfalls Wohngeld den Familienbedarf decken. Michelle sollte deshalb ihren möglichen Anspruch mit dem KiZ-Lotsen der Familienkasse prüfen und einen Antrag stellen. Der Zuschlag fließt frühestens ab dem Antragsmonat und üblicherweise für sechs Monate. Die 297 Euro sind ein Höchstbetrag; Einkommen kann den Anspruch verringern. 3. Bildungspaket: Hilfe für Schulessen, Klassenfahrt und Sport Wenn Sie Wohngeld oder Kinderzuschlag erhalten, können Ihre Kinder grundsätzlich auch Leistungen für Bildung und Teilhabe bekommen. Dafür müssen Sie keine laufende Grundsicherung beziehen. Das Bildungspaket umfasst die Übernahme der Kosten für gemeinschaftliches Mittagessen und schulische Klassenfahrten sowie Lernförderung und Schülerbeförderung. Für persönlichen Schulbedarf gelten 2026 insgesamt 195 Euro: 130 Euro für das erste und 65 Euro für das zweite Schulhalbjahr. Für die Teilnahme an Sport, Kultur oder vergleichbaren gemeinschaftlichen Aktivitäten stehen anspruchsberechtigten Kindern und Jugendlichen unter 18 Jahren pauschal 15 Euro monatlich zur Verfügung. Sie müssen eine entsprechende Teilnahme nachweisen. Erhält Michelle Kinderzuschlag oder Wohngeld, sollte sie beim Landkreis Limburg-Weilburg auch die Leistungen für ihre Tochter beantragen. Bewilligungsbescheid, Angaben zum Schulessen und der Nachweis über den Sportverein helfen bei der Prüfung. Das Bildungspaket ist kein Extra für die Eltern; die einzelnen Leistungen decken Bedarfe des Kindes. Zuschuss 4: Pflegegerechter Umbau Wenn Ihre Wohnung die häusliche Pflege erschwert, kann die Pflegekasse einen Umbau mit bis zu 4.180 Euro je Maßnahme unterstützen. Dafür genügt bereits Pflegegrad 1. Ein Bezug von Grundsicherung ist keine Voraussetzung. Der Umbau muss die häusliche Pflege ermöglichen, erheblich erleichtern oder eine möglichst selbstständige Lebensführung wiederherstellen. Infrage kommen zum Beispiel ein pflegegerechter Badumbau, breitere Türen oder fest eingebaute Rampen. Anpassungen aufgrund derselben Pflegesituation können eine gemeinsame Maßnahme bilden. Verändert sich die Pflegesituation später und erfordert neue Anpassungen, kann ein weiterer Zuschuss möglich sein. Beantragen Sie die Förderung vor dem Umbau und reichen Sie einen Kostenvoranschlag sowie eine Beschreibung der konkreten Pflegeprobleme ein. Warten Sie möglichst die Entscheidung ab, bevor Sie Aufträge verbindlich vergeben. Die 4.180 Euro sind eine Obergrenze; geringere tatsächliche Kosten begrenzen auch den Zuschuss. Zuschuss 5: Arbeitnehmer-Sparzulage Auch Arbeitnehmer oberhalb der Grundsicherungsgrenze können eine staatliche Zulage erhalten. Voraussetzung sind förderfähige vermögenswirksame Leistungen und ein zu versteuerndes Jahreseinkommen von höchstens 40.000 Euro bei Einzelveranlagung (80.000 Euro bei Zusammenveranlagung). Für Beteiligungsanlagen gibt es 20 Prozent auf höchstens 400 Euro Sparleistung, also bis zu 80 Euro jährlich. Bei begünstigten Bausparanlagen oder wohnungswirtschaftlichen Verwendungen beträgt die Förderung neun Prozent von höchstens 470 Euro. Durch die gesetzliche Aufrundung sind das bis zu 43 Euro. Wer beide Förderwege mit entsprechenden Einzahlungen nutzt, kann insgesamt bis zu 123 Euro im Jahr erhalten. Beantragen Sie die Arbeitnehmer-Sparzulage beim Finanzamt, üblicherweise mit der Einkommensteuererklärung. Auch Teile Ihres eigenen Arbeitslohns können als vermögenswirksame Leistungen über den Arbeitgeber angelegt werden. Die Auszahlung erfolgt grundsätzlich erst nach Ablauf der jeweiligen Sperrfrist oder bei einer vorzeitigen Verfügung. Welche Stelle ist für welchen Zuschuss zuständig? Leistung Zuständige Stelle Lastenzuschuss für selbst genutztes Wohneigentum Örtliche Wohngeldbehörde Kinderzuschlag Familienkasse der Bundesagentur für Arbeit Bildung und Teilhabe bei Wohngeld oder Kinderzuschlag Zuständige Stelle des Landkreises oder der kreisfreien Stadt Zuschuss zum pflegegerechten Wohnungsumbau Pflegekasse Arbeitnehmer-Sparzulage Zuständiges Finanzamt FAQ: Zuschüsse ohne Grundsicherung Kann ich mehrere dieser Leistungen gleichzeitig bekommen? Ja, soweit Sie die jeweiligen Voraussetzungen erfüllen. Kinderzuschlag und Wohngeld lassen sich beispielsweise kombinieren und können zusätzlich den Zugang zum Bildungspaket eröffnen. Die Höchstbeträge sind aber keine pauschale Gesamtsumme, die jeder Haushalt beanspruchen kann. Erhalte ich die Zuschüsse automatisch? Verlassen Sie sich darauf nicht. Für die genannten Leistungen sind Anträge beziehungsweise zusätzliche Angaben und Nachweise nötig. Ein Kindergeldbezug allein löst beispielsweise noch keine Zahlung von Kinderzuschlag aus. Sind die Zuschüsse später zurückzuzahlen? Bei rechtmäßiger Bewilligung und Einhaltung der jeweiligen Bedingungen grundsätzlich nicht. Überzahlungen oder eine zweckwidrige Verwendung können jedoch eine Rückforderung auslösen; bei der Sparzulage müssen Sie außerdem die Bindungsregeln des Vertrags beachten. Quellen Bundesagentur für Arbeit: Kinderzuschlag: Anspruch, Höhe, Dauer Bundesministerium der Finanzen: Arbeitnehmer-Sparzulage Bundesministerium für Arbeit und Soziales: Leistungen des Bildungspakets Bundesministerium für Gesundheit: Zuschüsse zur Wohnungsanpassung Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen: Lastenzuschuss Familienportal des Bundes: Wer kann Kinderzuschlag bekommen? Finanzverwaltung Nordrhein-Westfalen: Arbeitnehmer-Sparzulage
Online Bürgergeld-Anspruch ausrechen
Um zu erfahren, wie hoch der Anspruch auf Bürgergeld ausfällt, kann unser neuer Bürgergeld-Rechner behilflich sein. Einfach alle wichtigen Daten eintragen und der Bürgergeld-Rechner rechnet den aktuellen Bedarf für 2026 aus! Bürgergeld Rechner
Wichtige Fragen und Antworten zum Bürgergeld
Täglich erreichen uns zahlreiche Emails mit wiederkehrenden. Noch immer herrscht eine große Verunsicherung gegenüber den zahlreichen Sozialgesetzen und deren Auswirkungen im Alltag. Wir haben einige dieser Fragen zusammengestellt und veröffentlichen hiermit unsere Antworten. Wichtige Fragen & Antworten
Forum zum Bürgergeld
Sie sind nicht allein!
"Ratschläge & Meinungen" austauschen ist das Motto unseres Forums. Hier hast Du die Möglichkeit Dich kostenlos anzumelden und mit über 20.000 Forenteilnehmer zu diskutieren sowie wichtige Fragen zum Bürgergeld zu stellen.
Selbstverständnis
Von der Arbeitsmarktreform sind Millionen von Menschen betroffen. Vieles ist im SGB II unklar und auf die individuellen Bedarfe des Einzelnen zu pauschal ausgelegt. Laut einiger Erhebungen, sollen nur rund 50 Prozent aller Bescheide der Jobcenter mindestens teilweise falsch und rechtswidrig sein. Das bedeutet für die Menschen oft tatsächliche Beschneidungen in Grundrechten und Ansprüchen.
Diese Plattform will daher denen eine Stimme geben, die kein Gehör finden, weil sie keine gesellschaftliche Lobby besitzen. Bezieher von Bürgergeld (ehemals Hartz IV) werden nicht selten als "dumm" oder "faul" abgestempelt. Es reicht nicht, dass Leistungsberechtigte mit den täglichen Einschränkungen zu kämpfen haben, es sind auch die täglichen Anfeindungen in den Jobcentern, in der Schule, in der Familie oder auf der Straße. Neben aktuellen Informationen zur Rechtssprechung konzentrieren wir uns auch auf Einzelfälle, die zum Teil skandalös sind. Wir decken auf und helfen damit den Betroffenen. Denn wenn eine Öffentlichkeit hergestellt wurde, müssen die Jobcenter agieren. Sie bekommen dadurch Druck. Lesen Sie mehr darüber in unserem redaktionellem Leitfaden!
Weiteres


Vizekanzler Klingbeil: Beamte und Selbstständige sollen in die Rente einzahlen
1. Oktober 2026
Wer als Arbeitnehmer jeden Monat Rentenbeiträge zahlt, darf fragen, warum andere Berufsgruppen außerhalb dieses Rentensystems stehen. Vizekanzler Lars Klingbeil greift diese Gerechtigkeitsfrage nun auf und fordert, Selbstständige, neue Beamte und Politiker in die gesetzliche Rentenversicherung einzubeziehen. „Das wäre ein wirklicher Beitrag zu mehr Gerechtigkeit im System“, sagte der SPD-Chef bei einem Bürgergespräch in Heidelberg. Er sei sich mit Arbeitsministerin Bärbel Bas einig, die entsprechenden Vorschläge umsetzen zu wollen. Neue Beamte: Klingbeils Forderung geht weiter als die konkrete Empfehlung Die Alterssicherungskommission nennt eine gemeinsame Versicherung aller Erwerbstätigen als langfristiges Ziel. Ihre konkrete Empfehlung zur Beamtenversorgung sieht jedoch vor, Rentenreformen mit vergleichbaren Auswirkungen auf Pensionen zu übertragen, weniger Menschen zu verbeamten und ausreichende Rücklagen zu bilden. Das ist etwas anderes als eine pauschale Verpflichtung aller neu eingestellten Beamten, sofort Rentenbeiträge zu zahlen. Der Kommissionsbericht verweist auf verfassungsrechtliche Hürden und die Zuständigkeit der Länder. Wer heute bereits verbeamtet ist, muss aus Klingbeils Ankündigung deshalb keinen sofortigen Wechsel der Altersversorgung ableiten. Ein Schutz bestehender Ansprüche bedeutet allerdings nicht, dass sämtliche Regeln der Beamtenversorgung für alle Zukunft unverändert bleiben. Für Selbstständige soll der Beginn der Tätigkeit entscheiden Nach den Empfehlungen der Rentenkommission sollen bislang nicht verpflichtend abgesicherte Selbstständige bei einer Tätigkeitsaufnahme ab einem festzulegenden Stichtag in die gesetzliche Rentenversicherung einbezogen werden. Für diese Gruppe ist keine freie Abwahl der Versicherung vorgesehen. Bereits Selbstständige sollen ebenfalls einbezogen werden, sich aber ohne zusätzliche Voraussetzungen dagegen entscheiden können. Diese Unterscheidung soll bestehende Vorsorgeentscheidungen berücksichtigen. Eine private Rentenversicherung wäre für neue Selbstständige nach diesem Modell also nicht automatisch ein Ausweg aus der gesetzlichen Versicherung. Wer hingegen bereits verpflichtend über ein berufsständisches Versorgungswerk abgesichert ist, etwa als Arzt oder Rechtsanwalt, fällt nach der Erläuterung des Arbeitsministeriums nicht unter die vorgeschlagene neue Pflicht. Wer nach den Vorschlägen einzahlen soll Personengruppe Diskutierte Änderung Neue Selbstständige ohne verpflichtende Alterssicherung Versicherungspflicht ab einem festzulegenden Stichtag, ohne Abwahlmöglichkeit. Bereits Selbstständige ohne verpflichtende Alterssicherung Einbeziehung mit der Möglichkeit, sich dagegen zu entscheiden. Neue Beamte Klingbeil fordert ihre Aufnahme; die konkrete Kommissionsempfehlung setzt zunächst auf eine Angleichung der Versorgung und weniger Verbeamtungen. Abgeordnete in Bundestag und Landesparlamenten Die Kommission empfiehlt ihre Einbeziehung in die gesetzliche Rentenversicherung. Die Tabelle beschreibt politische Forderungen und Empfehlungen, keine bereits allgemein geltenden neuen Zahlungspflichten. Welche Regelungen tatsächlich kommen, entscheidet das Gesetzgebungsverfahren. Schon heute sind viele Selbstständige rentenversicherungspflichtig Die Debatte kann den falschen Eindruck erwecken, Selbstständige zahlten bislang grundsätzlich keine gesetzlichen Rentenbeiträge. Tatsächlich bestehen nach geltendem Recht bereits Versicherungspflichten, beispielsweise für bestimmte Handwerker, selbstständige Lehrkräfte, Hebammen sowie Künstler und Publizisten. Ob eine Pflicht besteht, hängt von der Tätigkeit und den gesetzlichen Voraussetzungen ab. Die Deutsche Rentenversicherung erläutert die betroffenen Gruppen und bietet auch Informationen zur freiwilligen Versicherung sowie zur Pflichtversicherung auf Antrag. Für Betroffene ist deshalb zunächst die eigene heutige Rechtslage entscheidend. Wer bereits versicherungspflichtig ist, kann Beitragszahlungen nicht mit dem Hinweis auf die noch laufende Reformdebatte aufschieben. Mehr Beiträge bringen auch neue Rentenansprüche Eine breitere Versicherung kann zusätzliche Einnahmen schaffen und den Finanzierungsdruck zunächst verringern. Die neu Versicherten erwerben mit ihren Beiträgen jedoch eigene Ansprüche, aus denen später Ausgaben entstehen. Bei Beamten kommt ein weiteres Problem hinzu: Bestehende Pensionsverpflichtungen laufen weiter, während der Staat bei einer Einbeziehung neuer Beamter zusätzlich Beiträge finanzieren müsste. Der Übergang muss deshalb bezahlt werden, bevor langfristige Entlastungen überhaupt beurteilt werden können. Diese Schwierigkeiten sind kein überzeugender Grund, die Gerechtigkeitsfrage abzuräumen. Sie verpflichten die Politik aber dazu, ehrlich über Kosten und Leistungsversprechen zu sprechen, wie auch die Debatte über Beamte in der gesetzlichen Rentenkasse zeigt. Für heutige Rentner lässt sich aus Klingbeils Forderung keine bestimmte zusätzliche Rentenerhöhung ableiten. Mehr Beitragszahler allein beantworten weder die Frage nach dem künftigen Rentenniveau noch die nach der Verteilung der Reformkosten. Selbstständige brauchen Schutz – und bezahlbare Beiträge Für Selbstständige mit unsicheren Einnahmen entscheidet sich die Qualität einer Reform auch an der monatlichen Belastung. Eine Versicherungspflicht muss so gestaltet sein, dass die Altersvorsorge nicht schon während des Erwerbslebens finanziell überfordert. Der Kommissionsbericht schlägt deshalb neben einem Regelbeitrag eine einkommensbezogene Beitragsberechnung vor. Für Gründungen ist eine dreijährige Entlastung mit halbem Regelbeitrag vorgesehen; auch das ist bislang ein Reformvorschlag. Auf der anderen Seite steht ein Schutz, der über die Altersrente hinausgeht. Die Deutsche Rentenversicherung unterstützt die Einbeziehung bislang unzureichend abgesicherter Selbstständiger auch deshalb, weil sie damit bei Erwerbsminderung besser geschützt werden können. Eine solche Absicherung entsteht allerdings nicht unabhängig von den jeweiligen Leistungsvoraussetzungen. Beitragspflicht und sofortiger Anspruch auf jede Rentenleistung sind zwei unterschiedliche Dinge. Gerechtigkeit muss sich an der fertigen Reform messen lassen Wer Veränderungen von Beschäftigten verlangt, muss auch erklären, welche anderen Gruppen zur Finanzierung beitragen sollen. Eine gemeinsame Versicherung kann das Vertrauen stärken, dass die Lasten nicht dauerhaft bei denselben Menschen landen. Ob daraus eine gerechtere Alterssicherung wird, entscheidet sich an den Ausnahmen, den Übergangsregeln und den tatsächlichen Leistungen. Auch die Forderung nach einer gemeinsamen Rente zu gleichen Bedingungen muss sich daran messen lassen. Für Versicherte gilt vorerst das bestehende Recht. Die Deutsche Rentenversicherung betont ausdrücklich, dass Kommissionsempfehlungen noch keine gesetzlichen Ansprüche oder Pflichten schaffen. Stand: 1. Oktober 2026. Ergänzende Quellen: Stellungnahme der Deutschen Rentenversicherung, Hinweise zum rechtlichen Status der Reformempfehlungen und Fragen und Antworten des Bundesarbeitsministeriums.
Sind Steuern auf die Witwenrente verfassungswidrig? Witwen sollten wichtigen Einspruch einlegen
1. Oktober 2026
Der Bundesfinanzhof prüft im Verfahren X R 26/25, ob gesetzliche Hinterbliebenenrenten steuerlich benachteiligt werden. Wer einen noch anfechtbaren Steuerbescheid hat, sollte prüfen, ob ein Einspruch möglich ist und das Verfahren bis zur BFH-Entscheidung ruhen kann. Eine Entscheidung liegt noch nicht vor. Der Bundesfinanzhof führt X R 26/25 weiterhin als anhängiges Verfahren. Geprüft werden zwei Fragen: die unterschiedliche Behandlung gesetzlicher und beamtenrechtlicher Hinterbliebenenbezüge sowie das Verbot der doppelten Besteuerung. Daraus folgt weder ein sicherer Prozesserfolg noch eine automatische Steuererstattung. Warum Hinterbliebenenbezüge unterschiedlich besteuert werden Eine gesetzliche Witwen- oder Witwerrente gehört zu den sonstigen Einkünften nach § 22 Einkommensteuergesetz. Der steuerpflichtige Anteil richtet sich nach dem Jahr des Rentenbeginns und dem daraus folgenden Besteuerungsanteil. Folgen Renten aus derselben Versicherung aufeinander, wird auch die Laufzeit der vorherigen Rente berücksichtigt. Diese Folgerentenregel kann dazu führen, dass für die Witwenrente ein früheres fiktives Rentenbeginnjahr und damit ein günstigerer Besteuerungsanteil gilt. Beamtenrechtliches Witwen- oder Waisengeld ist dagegen ein Versorgungsbezug nach § 19 Einkommensteuergesetz. Steuerfrei bleiben können ein Versorgungsfreibetrag und ein Zuschlag. Folgt der Hinterbliebenenbezug auf einen früheren Versorgungsbezug, bestimmen sich Prozentsatz, Höchstbetrag und Zuschlag nach dem Beginn dieses früheren Bezugs. Die Einzelheiten ergeben sich aus § 19 Absatz 2 EStG und § 22 EStG. Gesetzliche Witwen- oder Witwerrente Beamtenrechtlicher Hinterbliebenenbezug Sonstige Einkünfte nach § 22 EStG Einkünfte aus nichtselbstständiger Arbeit nach § 19 EStG Besteuerungsanteil und steuerfreier Teil der Rente Versorgungsfreibetrag und Zuschlag innerhalb der gesetzlichen Grenzen Bei einer Folgerente wird die Laufzeit der vorherigen Rente berücksichtigt Bei einem folgenden Hinterbliebenenbezug zählt das Beginnjahr des vorherigen Versorgungsbezugs Der steuerfreie Rentenbetrag wird grundsätzlich in Euro festgeschrieben Versorgungsfreibetrag und Zuschlag gelten grundsätzlich für die Laufzeit des Bezugs Die verschiedenen Regeln sind noch kein Beweis für einen Verstoß gegen Artikel 3 Absatz 1 des Grundgesetzes. Der BFH muss entscheiden, ob die Unterschiede weiterhin sachlich gerechtfertigt sind. Warum eine doppelte Besteuerung möglich sein könnte Bei der Prüfung werden die aus versteuertem Einkommen gezahlten Altersvorsorgebeiträge den voraussichtlich steuerfrei bleibenden Rentenzuflüssen gegenübergestellt. Problematisch kann es werden, wenn die steuerfreien Zuflüsse hinter den bereits versteuerten Beiträgen zurückbleiben. Bei einer Hinterbliebenenrente stammen die Beiträge vom verstorbenen Versicherten, während die Witwe oder der Witwer die Rente versteuern muss. Hinzu kommt der niedrigere Rentenartfaktor: Eine gesetzliche Witwenrente fällt regelmäßig geringer aus als die Altersrente des Verstorbenen, sodass auch der absolute steuerfreie Rentenbetrag niedriger sein kann. Der BFH hielt es im Beschluss X B 58/23 vom 30. August 2023 für möglich, Beitragszahlungen und steuerfreie Rententeilbeträge des ursprünglichen Rentenbeziehers in die Prüfung einzubeziehen. Er stellte damit aber noch keine doppelte Besteuerung im konkreten Fall fest. Ob diese Vergleichsrechnung weiterhin für jeden einzelnen Steuerfall verlangt werden kann oder nur eine strukturelle Doppelbesteuerung ganzer Gruppen unzulässig ist, gehört zu den offenen Fragen des Revisionsverfahrens. Mehr zu diesem Verfahrensschritt steht im internen Beitrag „Witwenrente: Doppelte Besteuerung kann jetzt überprüft werden“. Warum das Hessische Finanzgericht die Klage abwies Das Hessische Finanzgericht wies die Klage am 12. November 2025 ab. Es verstand das Verbot der doppelten Besteuerung nach den Nichtannahmebeschlüssen des Bundesverfassungsgerichts aus dem Jahr 2023 nicht als Schutz jedes Einzelfalls, sondern als Schutz ganzer Gruppen oder Jahrgänge. Das Gericht erkannte zwar, dass wegen niedrigerer Rentenartfaktoren bei Hinterbliebenen eher eine rechnerische Doppelbelastung entstehen kann. Es hielt Alters- und Hinterbliebenenrenten wegen ihrer unterschiedlichen Sicherungszwecke aber nicht für unmittelbar vergleichbar und sah die gesetzlichen Vereinfachungen als gerechtfertigt an. Bei der Weitergewährung des Versorgungsfreibetrags verwies das Gericht auf den Vertrauensschutz während der schrittweisen Umstellung der Alterseinkünftebesteuerung. Die Revision ließ es wegen der grundsätzlichen Bedeutung der Rechtsfragen zu. Der BFH muss seine frühere Rechtsprechung nun im Licht der Nichtannahmebeschlüsse des Bundesverfassungsgerichts vom 7. November 2023 zu 2 BvR 1140/21 und 2 BvR 1143/21 prüfen. Er kann die Revision zurückweisen, das Urteil aufheben und die Sache zurückverweisen oder das Verfahren dem Bundesverfassungsgericht vorlegen, wenn er die anzuwendende Regelung für verfassungswidrig hält. Wer jetzt einen Einspruch prüfen sollte Ein Einspruch kommt besonders für Witwen und Witwer infrage, deren gesetzliche Hinterbliebenenrente die festgesetzte Einkommensteuer erhöht. Der Bescheid muss noch anfechtbar sein. Die Einspruchsfrist beträgt grundsätzlich einen Monat ab Bekanntgabe des Steuerbescheids. Fehlt eine ordnungsgemäße Rechtsbehelfsbelehrung, kann nach § 356 Absatz 2 AO ausnahmsweise eine Jahresfrist gelten. Ein bereits laufendes Einspruchsverfahren hält den angegriffenen Punkt ebenfalls offen. Ist ein Bescheid dagegen bestandskräftig und greift keine Änderungsvorschrift, öffnet ein späteres günstiges Urteil ihn nicht automatisch wieder. Wichtig ist auch: Das Finanzamt prüft den Steuerfall im Einspruchsverfahren grundsätzlich vollständig. Eine Änderung zum Nachteil ist nach § 367 Absatz 2 AO nach einem vorherigen Hinweis möglich. Warum der Vorläufigkeitsvermerk genau geprüft werden muss Die Finanzverwaltung hat die frühere Anweisung aufgehoben, neue Bescheide wegen der allgemeinen Frage der Rentenbesteuerung vorläufig zu erlassen. Nach der Mitteilung des Bundesfinanzministeriums vom 10. März 2025 enthalten danach ergehende Bescheide diesen bisherigen Vermerk nicht mehr. Bei älteren Bescheiden entscheidet der genaue Wortlaut. Ein allgemeiner Vermerk zur Rentenbesteuerung muss die besondere Frage einer gesetzlichen Hinterbliebenenrente nicht vollständig erfassen, wie bereits X B 58/23 zeigt. Mehr zur Entwicklung der Besteuerungsanteile erklärt der interne Beitrag „Doppelbesteuerung der Rente? Tabelle zeigt Steueranteil“. Wann das Einspruchsverfahren ruhen kann Der Einspruch sollte die Besteuerung der eigenen Hinterbliebenenrente angreifen und ausdrücklich auf X R 26/25 verweisen. Betrifft das BFH-Verfahren dieselbe Rechtsfrage, ruht das Einspruchsverfahren nach § 363 Absatz 2 AO grundsätzlich im betroffenen Umfang. Das gilt nicht, soweit der Bescheid wegen genau dieser Frage bereits vorläufig ergangen ist. Die Finanzbehörde kann ein ruhendes Verfahren außerdem durch eine entsprechende Mitteilung wieder aufnehmen. Der Einspruch stoppt die Steuerzahlung nicht. Eine Nachzahlung bleibt fällig, sofern das Finanzamt nicht auf gesonderten Antrag die Vollziehung nach § 361 AO aussetzt. Welche Angaben und Unterlagen hilfreich sind Der Einspruch sollte den Steuerbescheid mit Datum und Steuerjahr benennen und die Besteuerung der gesetzlichen Hinterbliebenenrente ausdrücklich angreifen. Ein kurzer fristwahrender Einspruch ist möglich; die Begründung kann nachgereicht werden, doch eine vom Finanzamt gesetzte Frist muss eingehalten werden. Hilfreich sind der eigene Rentenbescheid, der Bescheid über die Hinterbliebenenrente und der Versicherungsverlauf des Verstorbenen. Soweit vorhanden, sollten auch frühere Steuerbescheide sowie Nachweise über Altersvorsorgebeiträge und deren steuerliche Abziehbarkeit gesichert werden. Hiermit lege ich gegen den Einkommensteuerbescheid für das Jahr [Jahr] vom [Datum] Einspruch ein. Ich wende mich gegen die Besteuerung meiner gesetzlichen Hinterbliebenenrente, soweit die im BFH-Verfahren X R 26/25 geprüfte Ungleichbehandlung gegenüber beamtenrechtlichen Hinterbliebenenbezügen und das Verbot doppelter Besteuerung betroffen sind. Ich beantrage, das Einspruchsverfahren insoweit nach § 363 Absatz 2 Satz 2 AO bis zur Entscheidung des Bundesfinanzhofs ruhen zu lassen. Eine ergänzende Begründung und weitere Nachweise bleiben vorbehalten. Das Muster muss an den eigenen Bescheid angepasst werden. Für die Aussetzung der Vollziehung ist ein gesonderter Antrag erforderlich; weitere Streitpunkte sollten einzeln benannt und begründet werden. Was die BFH-Entscheidung bewirken könnte Je nach Inhalt der Entscheidung könnten offene Steuerfälle neu geprüft oder zunächst an das Finanzgericht beziehungsweise das Bundesverfassungsgericht weitergegeben werden. Selbst ein Erfolg der Klägerin würde nicht bedeuten, dass jede gesetzliche Witwenrente steuerfrei wird. Denkbar wären neue Vorgaben für die Vergleichsrechnung oder eine begrenzte steuerliche Entlastung. Weist der BFH die Revision zurück, können die Finanzämter ruhende Einsprüche in diesem Punkt ablehnen. Kurzes Beispiel aus der Praxis Eine 72-jährige Rentnerin erhält neben ihrer Altersrente eine gesetzliche Witwenrente. Ihr Einkommensteuerbescheid 2025 erfasst beide Renten und enthält keinen passenden Vorläufigkeitsvermerk. Sie legt innerhalb eines Monats Einspruch ein, verweist auf X R 26/25 und beantragt das Ruhen des Verfahrens. Die festgesetzte Steuer zahlt sie zunächst, weil der Einspruch die Fälligkeit nicht aufhebt. Wie ihr Bescheid später behandelt wird, hängt vom Inhalt der BFH-Entscheidung ab. Weitere Grundlagen zur steuerlichen Behandlung stehen im internen Ratgeber „Witwenrente: Das ändert sich bei der Rentenbesteuerung“. Fragen und Antworten zur Besteuerung der Witwenrente Ist die Besteuerung der gesetzlichen Witwenrente bereits für verfassungswidrig erklärt worden? Nein. X R 26/25 ist noch anhängig, und der Ausgang des Verfahrens ist offen. Wie lange kann Einspruch eingelegt werden? Die Frist beträgt regelmäßig einen Monat ab Bekanntgabe des Bescheids. Bei einer fehlenden oder fehlerhaften Rechtsbehelfsbelehrung kann ausnahmsweise eine Jahresfrist gelten. Ruht der Einspruch automatisch? Bei derselben Rechtsfrage und einem ausdrücklichen Bezug auf das BFH-Verfahren sieht § 363 Absatz 2 AO grundsätzlich ein Ruhen im betroffenen Umfang vor. Der Antrag sollte trotzdem ausdrücklich gestellt werden. Muss die festgesetzte Steuer trotz Einspruch gezahlt werden? Ja. Nur eine gesondert gewährte Aussetzung der Vollziehung kann die Zahlung vorläufig aufschieben. Kann ein bestandskräftiger Bescheid später noch geändert werden? Ein günstiges Urteil allein reicht dafür nicht. Eine Änderung setzt voraus, dass der Bescheid noch offen ist oder eine gesetzliche Änderungsvorschrift greift.
Grundsicherung: Warmwasser-Zuschlag bringt Paaren 279 Euro im Jahr
1. Oktober 2026
Wenn Sie Ihr Warmwasser mit einem Durchlauferhitzer oder Boiler in der Wohnung erzeugen, steht Ihnen bei der Grundsicherung nach dem SGB II grundsätzlich zusätzliches Geld zu. Ein Paar kann 2026 zusammen 23,28 Euro monatlich erhalten. Fehlt dieser Mehrbedarf im Bescheid, sollten Sie eine Korrektur verlangen und auch frühere Bewilligungen prüfen lassen. Warmwasser gehört nicht zum gewöhnlichen Haushaltsstrom Strom für Licht, Kühlschrank oder Fernseher bezahlen Sie grundsätzlich aus dem Regelbedarf. Für die Energie zur dezentralen Warmwasserbereitung enthält § 21 Absatz 7 SGB II dagegen eine eigene Regelung: Das Jobcenter muss einen Mehrbedarf berücksichtigen, wenn installierte Geräte in Ihrer Unterkunft das Warmwasser erzeugen und es dafür keine entsprechenden Leistungen für zentral bereitgestelltes Warmwasser gewährt. Typische Geräte sind elektrische Durchlauferhitzer und Warmwasserboiler. Auch eine dezentrale Warmwasserbereitung mit Gas kann darunterfallen. Entscheidend sind die tatsächliche Versorgung und die Kostenabrechnung. Die bloße Bezeichnung als „Gastherme“ oder „Zentralheizung“ reicht also nicht aus, um einen Anspruch durchzusetzen. So viel zusätzliches Geld gibt es 2026 Für Erwachsene beträgt der pauschale Warmwasser-Mehrbedarf grundsätzlich 2,3 Prozent ihres jeweils maßgeblichen Regelbedarfs. Alleinstehende mit einem Regelbedarf von 563 Euro erhalten damit 12,95 Euro monatlich. Für erwachsene Partner mit jeweils 506 Euro Regelbedarf sind es jeweils 11,64 Euro. Das Jobcenter berechnet den Anspruch für jede leistungsberechtigte Person einzeln, nicht nur einmal für die Wohnung. Für minderjährige Kinder gelten niedrigere Prozentsätze. Bei Jugendlichen von 14 bis 17 Jahren sind es 1,4 Prozent und damit 6,59 Euro monatlich. Für Kinder von sechs bis 13 Jahren ergeben sich aus 1,2 Prozent monatlich 4,68 Euro; für Kinder bis fünf Jahre aus 0,8 Prozent monatlich 2,86 Euro. Diese Beträge beruhen auf den Regelbedarfen für 2026. Fiktives Beispiel: Aaron und Yasmeena aus Hamburg-Altona Aaron, 49 Jahre, und seine Lebenspartnerin Yasmeena, 46 Jahre, leben in Hamburg-Altona und beziehen beide als Bedarfsgemeinschaft Grundsicherung nach dem SGB II. In ihrer Wohnung erzeugen elektrische Geräte das gesamte Warmwasser. Den dafür benötigten Strom bezahlen sie über ihren eigenen Stromvertrag. Die Heizkostenabrechnung enthält keine Kosten für die Warmwasserbereitung. Das Jobcenter zahlt für beide jeweils 506 Euro Regelbedarf, lässt den Warmwasser-Mehrbedarf aber weg. Aaron entdeckt den Fehler im Berechnungsbogen. Dem Paar stehen bei diesen Voraussetzungen jeweils 11,64 Euro und damit zusammen 23,28 Euro zusätzlich im Monat zu. Bei zwölf vollen Monaten summiert sich der fehlende Betrag auf 279,36 Euro. Aaron und Yasmeena reichen eine Bestätigung ihres Vermieters über die dezentrale Warmwasserbereitung ein und verlangen die Korrektur. Für die gesetzliche Pauschale müssen sie nicht nachweisen, wie viele Kilowattstunden allein das Duschen oder Abwaschen verbraucht hat. Ein separater Verbrauchsnachweis kommt erst ins Spiel, wenn sie höhere tatsächliche Aufwendungen geltend machen. Mehrbedarf oder kein Mehrbedarf? Mehrbedarf Kein Mehrbedarf Ein elektrischer Durchlauferhitzer erzeugt das Warmwasser in der Wohnung. Die Kosten tragen Sie selbst; das Jobcenter berücksichtigt sie nicht bereits als Warmwasserkosten nach § 22 SGB II. Eine zentrale Anlage versorgt die Wohnung mit Warmwasser, und das Jobcenter berücksichtigt die entsprechenden Kosten bei Unterkunft und Heizung. Ein fest installierter Boiler erwärmt das Wasser dezentral. Für die Pauschale ist kein eigener Stromzähler am Gerät erforderlich. Ihre Stromrechnung fällt allein wegen Beleuchtung, Kochen oder anderer gewöhnlicher Haushaltsgeräte hoch aus. Das begründet keinen Warmwasser-Mehrbedarf. Mehrere leistungsberechtigte Personen nutzen dieselbe dezentrale Warmwasserversorgung. Jede Person hat grundsätzlich einen eigenen Anspruch nach ihrem Regelbedarf. Für dieselben Warmwasserkosten zahlt das Jobcenter bereits Leistungen nach § 22 SGB II. Eine doppelte Übernahme können Sie nicht verlangen. Bad und Küche haben unterschiedliche Versorgungssysteme. Für den dezentral versorgten Teil kann ein anteiliger Mehrbedarf in Betracht kommen. Bei einer gemischten Versorgung besteht kein automatischer Anspruch auf die volle Pauschale zusätzlich zur Übernahme sämtlicher zentraler Warmwasserkosten. Welche Nachweise helfen? Teilen Sie dem Jobcenter mit, welche Geräte das Warmwasser erzeugen und seit wann Sie diese Versorgung nutzen. Als Nachweise kommen Angaben im Mietvertrag, eine Vermieterbestätigung oder Unterlagen über die Geräte infrage. Eine Heizkostenabrechnung kann zusätzlich zeigen, ob der Vermieter bereits zentrale Warmwasserkosten abrechnet. Ein gesonderter Antrag ist für diesen Mehrbedarf nicht erforderlich: Der Antrag auf Leistungen zum Lebensunterhalt umfasst ihn bereits. Trotzdem muss das Jobcenter die tatsächlichen Verhältnisse kennen. Prüfen Sie deshalb im Berechnungsbogen, ob für alle betroffenen Haushaltsmitglieder ein Mehrbedarf für Warmwasser auftaucht, und melden Sie auch Änderungen nach einem Umzug. Wenn die Pauschale die Kosten nicht deckt Höhere Aufwendungen erkennt das Jobcenter nach § 21 Absatz 7 SGB II nur an, soweit Sie diese durch eine separate Messeinrichtung nachweisen. Eine hohe Gesamtstromrechnung allein genügt dafür nicht, weil sie den Verbrauch für Warmwasser nicht von sonstigem Haushaltsstrom trennt. Für einen höheren Anspruch brauchen Sie einen nachvollziehbaren Nachweis des gesondert gemessenen Verbrauchs und der zugehörigen Energiekosten. Unterscheiden Sie das klar vom Anspruch auf die Pauschale: Diese darf das Jobcenter nicht verweigern, weil Ihr Durchlauferhitzer keinen eigenen Stromzähler besitzt. Fehlt der Mehrbedarf, können Sie Geld nachfordern Gegen einen fehlerhaften Bescheid können Sie grundsätzlich innerhalb eines Monats nach seiner Bekanntgabe Widerspruch einlegen. Benennen Sie den Bescheid und erklären Sie, dass das Jobcenter die dezentrale Warmwasserbereitung nicht berücksichtigt hat. Fügen Sie passende Nachweise bei und beachten Sie die Rechtsbehelfsbelehrung. Ist die Widerspruchsfrist bereits abgelaufen, kommt ein Überprüfungsantrag nach § 44 SGB X infrage. Im SGB II begrenzt § 40 die rückwirkende Auszahlung grundsätzlich auf ein Jahr, gerechnet vom Beginn des Jahres, in dem Sie den Überprüfungsantrag stellen. Bei einem Antrag im Jahr 2026 können daher grundsätzlich noch Leistungen ab Januar 2025 nachgezahlt werden. Voraussetzung ist, dass der Anspruch damals tatsächlich bestand. FAQ: Mehrbedarf für dezentrale Warmwasserbereitung Muss ich erst eine Stromnachzahlung erhalten? Nein. Der Mehrbedarf betrifft die laufende dezentrale Warmwasserbereitung. Sie müssen weder auf die Jahresabrechnung warten noch zunächst Stromschulden aufbauen, um die Pauschale geltend zu machen. Erhält bei einem Paar nur eine Person den Zuschlag? Nein. Der Anspruch besteht grundsätzlich für jede leistungsberechtigte Person im Haushalt. Bei zwei erwachsenen Partnern mit jeweils 506 Euro Regelbedarf ergeben sich 2026 zusammen 23,28 Euro monatlich. Kann ich den Mehrbedarf auch ohne separaten Zähler bekommen? Ja. Für die gesetzliche Pauschale benötigen Sie keinen separaten Verbrauchszähler. Höhere tatsächliche Aufwendungen müssen Sie dagegen nach der gesetzlichen Regelung durch eine separate Messeinrichtung nachweisen. Quellen Bundesagentur für Arbeit: Fachliche Weisungen zu § 21 SGB II, insbesondere Abschnitt 1 und Abschnitt 8, Stand 25. November 2024 Bundesregierung: Regelsätze der Sozialleistungen bleiben unverändert, Regelbedarfe 2026 Sozialgerichtsgesetz: § 84 – Widerspruchsfrist Sozialgesetzbuch II: § 21 Absatz 7 – Mehrbedarf für dezentrale Warmwassererzeugung Sozialgesetzbuch II: § 40 – Anwendung von Verfahrensvorschriften Sozialgesetzbuch X: § 44 – Überprüfung rechtswidriger Bescheide
Bürgergeld: Das Jobcenter streicht Bürgergeld wegen einer Überweisung der Mutter
1. Oktober 2026
Eine Überweisung der eigenen Mutter kann für Bürgergeld-Beziehende teuer werden. In einem aktuellen Fall reichten 10.000 Euro auf dem Konto aus, damit das Jobcenter für einen ganzen Monat keine Leistungen mehr zahlte. Das Pikante daran: Das Geld war ursprünglich überhaupt nicht für den Sohn bestimmt. Es sollte für den Kauf eines Autos der Mutter verwendet werden – doch eine spätere Änderung der familiären Absprache machte aus dem fremden Geld schließlich anrechenbares Einkommen. Die Mutter überwies 10.000 Euro für einen Autokauf Der Mann bezog Leistungen nach dem SGB II und kümmerte sich nach seinen Angaben regelmäßig um Einkäufe und Bestellungen für seine über 80 Jahre alten Eltern. Am 1. Februar 2024 überwies ihm seine Mutter 10.000 Euro, damit er für sie nach einem Gebrauchtwagen suchen und diesen gegebenenfalls anzahlen konnte. Zu diesem Zeitpunkt sprach einiges dafür, dass der Sohn über das Geld nicht frei verfügen sollte. Geld, das lediglich für einen anderen Menschen verwahrt oder ausgegeben wird, wird nicht allein dadurch zum eigenen Einkommen, dass es auf dem persönlichen Girokonto eingeht. Dann änderte sich allerdings die Situation. Nachdem im Februar keine Bürgergeldzahlung eingegangen war, durfte der Mann die 10.000 Euro nach der familiären Absprache für seinen eigenen Lebensunterhalt verwenden und musste das Geld auch nicht an seine Mutter zurückzahlen. Aus fremdem Geld wurde eine frei verfügbare Zuwendung Genau diese Änderung wurde für den Mann zum Problem. Der ursprünglich geplante Autokauf schützte die Überweisung nicht mehr vor einer Anrechnung, nachdem der Sohn das Geld für Miete, Lebensmittel und andere eigene Ausgaben verwenden durfte. Nach § 11 SGB II sind Einnahmen in Geld grundsätzlich als Einkommen zu berücksichtigen, soweit keine gesetzliche Ausnahme greift. Entscheidend ist daher nicht allein, wer das Geld überweist oder welcher Verwendungszweck zunächst geplant war, sondern ob der Empfänger wirtschaftlich darüber verfügen kann. Das Sozialgericht Ulm wies die Klage des Mannes mit Urteil vom 29. Juli 2025 zurück. Das Landessozialgericht Baden-Württemberg bestätigte diese Bewertung mit Beschluss vom 20. März 2026 unter dem Aktenzeichen L 2 AS 2739/25. Für einen Monat fiel die komplette Zahlung weg Der monatliche Bedarf des Mannes betrug 1.157,95 Euro. Da die anrechenbare Zahlung von 10.000 Euro diesen Betrag deutlich überstieg, zahlte das Jobcenter für Februar 2024 überhaupt kein Bürgergeld aus. Das zeigt, welche Folgen eine familiäre Geldzuwendung haben kann. Auch wenn Eltern helfen möchten, kann die finanzielle Unterstützung den Anspruch auf Leistungen nach dem SGB II mindern oder für einen Monat vollständig beseitigen. Zufluss Betrag Folge im Verfahren Februar 2024 10.000 Euro Kein Bürgergeld für den Monat März 2024 350 Euro Leistung auf 837,95 Euro reduziert April 2024 600 Euro Leistung auf 587,95 Euro reduziert Auch kleinere Überweisungen sollten deshalb nicht ungeklärt auf dem Konto stehen bleiben. Wie Leistungsbeziehende solche Zahlungseingänge gegenüber dem Jobcenter nachvollziehbar erklären können, zeigt unser Ratgeber „Bürgergeld: Einzahlungen aufs Konto beim Jobcenter richtig erklären“. Weitere 950 Euro wurden ebenfalls angerechnet Der Streit beschränkte sich nicht auf die 10.000 Euro. Im März gingen weitere 350 Euro und im April noch einmal 600 Euro auf dem Konto ein, wobei als Verwendungszweck jeweils „Einkauf“ angegeben worden war. Der Mann erklärte, dass er zuvor Ausgaben für seine Eltern übernommen habe. Unter anderem ging es um ein Seniorenhandy, orthopädische Schuhe und andere Anschaffungen. Die Gerichte sahen den Nachweis einer reinen Kostenerstattung jedoch nicht als ausreichend an. Rechnungen, Überweisungsbeträge und Zahlungszeitpunkte ließen sich nach den Feststellungen nicht eindeutig miteinander verbinden. Der Verwendungszweck „Einkauf“ allein reicht nicht Der Fall enthält deshalb noch eine zweite Warnung. Wer für Angehörige Geld vorstreckt und es später zurückbekommt, sollte dokumentieren können, welche konkrete Ausgabe mit welcher Erstattung ausgeglichen wurde. Ein allgemeiner Überweisungsvermerk wie „Einkauf“ kann zu wenig sein. Sinnvoll sind Rechnungen oder Kassenbelege sowie eine Erstattung in nachvollziehbarer Höhe, die zeitlich und betragsmäßig zu den vorherigen Ausgaben passt. Das ist besonders wichtig, weil das Jobcenter auf Kontoauszügen zunächst lediglich einen Zahlungseingang sieht. Ob dahinter eine Schenkung, ein Darlehen, fremdes Geld oder lediglich die Rückzahlung eigener Auslagen steckt, ergibt sich aus dem Kontoauszug häufig nicht. Nicht jede Zahlung der Eltern ist automatisch Einkommen Die Entscheidung bedeutet keineswegs, dass jede Überweisung von Eltern oder anderen Angehörigen gekürzt werden darf. Ein ernsthaft vereinbartes Darlehen kann beispielsweise anders behandelt werden, weil der Empfänger das Geld später zurückzahlen muss und deshalb kein endgültiger Vermögenszuwachs entsteht. Das zeigt ein anderer Fall, über den Gegen-Hartz berichtet hat. Dort hatte eine Mutter ihrem Sohn insgesamt 2.000 Euro zur Überbrückung überwiesen, und das Landessozialgericht Hamburg erkannte die Zahlungen als ernst gemeinte Darlehen an: Jobcenter kürzt wegen Hilfe der Mutter – Gericht widerspricht. Auch Zahlungen Dritter, die lediglich eine vorübergehend verweigerte Leistung überbrücken sollen und später zurückgezahlt werden müssen, können von der Einkommensanrechnung ausgenommen sein. Mehr dazu erläutert der Beitrag „Geld von Dritten zur Überbrückung darf das Jobcenter nicht anrechnen“. Auch eine familiäre Zweckbestimmung schützt nicht automatisch Viele Leistungsbeziehende gehen davon aus, dass eine Überweisung bereits dann geschützt ist, wenn Mutter oder Vater einen bestimmten Zweck nennen. So einfach ist es jedoch nicht. § 11a SGB II enthält zwar verschiedene Ausnahmen von der Einkommensanrechnung. Freiwillige Zuwendungen anderer Personen bleiben unter bestimmten Voraussetzungen ebenfalls unberücksichtigt, etwa wenn eine Anrechnung grob unbillig wäre oder die Zuwendung die wirtschaftliche Lage nicht so stark verbessert, dass daneben SGB-II-Leistungen nicht mehr gerechtfertigt wären. Eine private Absprache wie „Das Geld ist für ein Auto“, „für Möbel“ oder „für Einkäufe“ führt deshalb nicht automatisch dazu, dass das Jobcenter die Zahlung ignorieren muss. Kann das Geld letztlich frei für den eigenen Lebensunterhalt verwendet werden, steigt das Risiko einer Anrechnung erheblich. Warum die 10.000 Euro nicht auf mehrere Monate verteilt wurden Besonders hart wirkt in diesem Fall, dass der Leistungsanspruch für Februar vollständig entfiel. Die Einnahme wurde im Zuflussmonat berücksichtigt. Nach § 11 Abs. 2 SGB II werden Einnahmen grundsätzlich in dem Monat berücksichtigt, in dem sie zufließen. Die besondere Verteilung über sechs Monate betrifft nach der heutigen gesetzlichen Regelung bestimmte Nachzahlungen, die nicht für den Monat des Zuflusses erbracht werden. Die frühere allgemeine Behandlung einmaliger Einnahmen darf deshalb nicht unbesehen auf heutige Fälle übertragen werden. Bei größeren privaten Überweisungen kann sich die Wirkung entsprechend stark auf einen einzelnen Monat konzentrieren. Das Bundessozialgericht entschied nicht noch einmal über die Sache Der Mann wollte nach der Niederlage beim LSG weiter vorgehen. Weil das Landessozialgericht die Revision nicht zugelassen hatte, plante er eine Nichtzulassungsbeschwerde und beantragte dafür Prozesskostenhilfe. Der 7. Senat des Bundessozialgerichts lehnte diesen Antrag am 13. Juli 2026 unter dem Aktenzeichen B 7 AS 93/26 BH ab. Ein Revisionsverfahren, in dem das Bundessozialgericht die Einkommensanrechnung noch einmal vollständig geprüft hätte, fand damit nicht statt. Für die Berichterstattung ist diese Unterscheidung wichtig. Die eigentliche Sachentscheidung über die Überweisungen stammt vom Sozialgericht Ulm und vom Landessozialgericht Baden-Württemberg. Was Leistungsbeziehende aus dem Urteil lernen können Der Fall zeigt vor allem, wie schnell sich die rechtliche Bewertung einer Überweisung ändern kann. Fremdes Geld kann zunächst tatsächlich fremdes Geld bleiben – wird es später aber zur freien Verfügung überlassen, kann daraus anrechenbares Einkommen werden. Bei Darlehen sollte die Rückzahlungspflicht von Beginn an nachvollziehbar vereinbart sein. Bei Auslagenerstattungen müssen Rechnung, ursprüngliche Zahlung und Erstattung möglichst eindeutig zusammenpassen. Wer größere Beträge lediglich für Eltern oder andere Angehörige verwaltet, sollte ebenfalls dokumentieren, dass das Geld wirtschaftlich weiterhin dem Angehörigen gehört. Eine Überweisung auf das eigene Konto ohne klare Unterlagen kann unnötige Auseinandersetzungen mit dem Jobcenter auslösen. Praxisbeispiel: 2.500 Euro für den Kauf eines Autos Eine Bürgergeld-Bezieherin erhält von ihrem Vater 2.500 Euro, weil sie für ihn einen Gebrauchtwagen anzahlen soll. Beide halten schriftlich fest, dass das Geld ausschließlich für den Autokauf des Vaters verwendet werden darf und ein nicht verbrauchter Betrag sofort zurückgezahlt werden muss. Kommt der Kauf nicht zustande und überweist die Tochter die 2.500 Euro vollständig zurück, spricht viel dafür, dass ihr kein eigenes Einkommen zugeflossen ist. Erlaubt der Vater ihr dagegen anschließend, das Geld zu behalten und damit ihre Miete und ihren Lebensunterhalt zu bezahlen, verändert sich die Situation erheblich. Der Unterschied liegt nicht allein auf dem Kontoauszug. Entscheidend ist, wem das Geld wirtschaftlich zusteht und ob eine Rückzahlungs- oder Herausgabepflicht tatsächlich besteht. Häufige Fragen zur Anrechnung von Überweisungen beim Bürgergeld 1. Wird jede Überweisung der Eltern auf das Bürgergeld angerechnet? Nein. Entscheidend sind der wirtschaftliche Hintergrund der Zahlung und die Frage, ob dem Leistungsbeziehenden das Geld endgültig und frei zur Verfügung steht. Ein echtes Darlehen oder eindeutig fremdes Geld kann anders behandelt werden als eine Schenkung. 2. Reicht ein Verwendungszweck auf der Überweisung aus? In der Regel nicht. Ein Vermerk wie „Einkauf“, „Auto“ oder „Darlehen“ ist zwar hilfreich, beweist für sich allein aber noch nicht die tatsächliche Vereinbarung zwischen den Beteiligten. 3. Kann ein Privatdarlehen von der Mutter angerechnet werden? Ein ernsthaftes Darlehen mit tatsächlicher Rückzahlungsverpflichtung führt grundsätzlich nicht zu einem endgültigen Vermögenszuwachs. Besonders wichtig ist, dass die Vereinbarung plausibel ist und später entsprechend durchgeführt wird. 4. Sind Erstattungen für vorgestreckte Einkäufe Einkommen? Eine echte Erstattung eigener Auslagen ist nicht ohne Weiteres mit einer Schenkung gleichzusetzen. Leistungsbeziehende sollten aber belegen können, welche Ausgabe sie zunächst übernommen haben und welche spätere Überweisung genau diese Ausgabe ausgleicht. 5. Kann das Jobcenter wegen einer einzigen Überweisung einen ganzen Monat nichts zahlen? Ja, wenn nach Berücksichtigung des anrechenbaren Einkommens für den betreffenden Monat kein ungedeckter Leistungsbedarf mehr verbleibt. Im entschiedenen Fall überstiegen die 10.000 Euro den monatlichen Bedarf von 1.157,95 Euro deutlich. 6. Hat das Bundessozialgericht die Anrechnung der 10.000 Euro bestätigt? Nicht durch ein Revisionsurteil über die Sache. Das BSG lehnte lediglich Prozesskostenhilfe für die beabsichtigte Nichtzulassungsbeschwerde ab; dadurch kam es zu keiner erneuten vollständigen Sachprüfung durch das höchste deutsche Sozialgericht.
Ab 11. Januar 2027 dürfen diese Banken Deutschen kein Konto mehr geben
1. Oktober 2026
Wer in Deutschland lebt und ein Konto bei einer Bank in der Schweiz, Großbritannien, der Türkei oder den USA führt, sollte seine Vertragsunterlagen genauer ansehen. Ab dem 11. Januar 2027 greifen neue europäische Vorgaben, die das direkte Geschäft bestimmter Drittstaatenbanken mit Kunden in der EU einschränken. Was sich am 11. Januar 2027 tatsächlich ändert Hinter der Änderung steht die europäische Bankenrichtlinie CRD VI, mit der ein neuer Artikel 21c in die Richtlinie 2013/36/EU eingefügt wurde. Er verlangt grundsätzlich eine zugelassene Zweigstelle im jeweiligen Mitgliedstaat, wenn ein erfasstes Unternehmen aus einem Drittstaat dort bestimmte Bankgeschäfte aufnehmen oder fortsetzen möchte. Dazu gehören insbesondere das Einlagengeschäft sowie bestimmte Kredit- und Garantiegeschäfte. Damit können auch gewöhnliche Giro-, Spar- oder Festgeldkonten betroffen sein, über die eine solche Bank Kundengelder entgegennimmt. Deutschland hat die europäischen Vorgaben mit dem Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz umgesetzt. Für das neue Aufsichtsregime der Drittstaatenzweigstellen nennt § 64c Absatz 5 Kreditwesengesetz grundsätzlich den 11. Januar 2027 als Anwendungsbeginn. Welche Banken betroffen sein können Relevant sind beispielsweise Banken mit Sitz in der Schweiz, Großbritannien, der Türkei oder den USA, die Kunden in Deutschland unmittelbar aus ihrem Heimatland betreuen. Fehlen die erforderliche zugelassene Zweigstelle und eine einschlägige Ausnahme, dürfen sie die erfassten Geschäfte künftig nicht auf diesem Weg anbieten. Aus dem Herkunftsland einer Bankmarke lässt sich jedoch noch kein Verbot ableiten. Ein internationaler Konzern kann seine Kunden auch über eine eigenständige, entsprechend zugelassene Bank in Deutschland oder einem anderen EU-Staat bedienen. Die Deutsche Bundesbank erläutert ausdrücklich die Möglichkeit eines EU-Tochterinstituts. Deshalb ist eine pauschale Liste angeblich künftig verbotener Schweizer, britischer oder türkischer Banken ohne Prüfung des jeweiligen Angebots wenig aussagekräftig. Der Wohnsitz zählt, nicht die Staatsangehörigkeit Die Regelung betrifft Bankdienstleistungen gegenüber Kunden, die in der EU ansässig sind oder sich dort befinden. Ein türkischer Staatsbürger mit Wohnsitz in Hannover kann daher ebenso betroffen sein wie eine deutsche Rentnerin in Hamburg. Umgekehrt fällt ein dauerhaft in der Schweiz lebender Deutscher nicht allein wegen seines Passes unter diese Beschränkung für das Geschäft in die EU hinein. Die Formulierung „kein Konto mehr für Deutsche“ verdeckt diesen Unterschied. Welche Konstellation was bedeutet Kontoverbindung oder Angebot Einordnung ab 11. Januar 2027 Direktes Angebot einer Drittstaatenbank an Kunden in Deutschland, ohne erforderliche Zweigstelle und ohne Ausnahme Erfasste Bankgeschäfte dürfen auf diesem Weg grundsätzlich nicht mehr angeboten werden. Drittstaatenbank mit entsprechend zugelassener Zweigstelle in Deutschland Geschäfte bleiben im Umfang der Zulassung möglich; die neuen Aufsichtsanforderungen sind zu beachten. Konto bei einer zugelassenen EU-Tochterbank eines internationalen Konzerns Die Herkunft des Mutterkonzerns löst für sich genommen kein Kontoverbot aus. Vor dem 11. Juli 2026 geschlossener Vertrag Artikel 21c Absatz 5 schützt bestehende Vertragsrechte vor der neuen Zweigstellenpflicht. Dienstleistung auf ausschließlich eigene Initiative des Kunden Eine ausdrückliche Ausnahme kann greifen, wenn deren Voraussetzungen tatsächlich erfüllt sind. Gewöhnliches Konto bei einer deutschen Bank oder Sparkasse Aus dieser Drittstaatenregelung folgt kein allgemeiner Handlungsbedarf. Bestehende Konten werden nicht automatisch geschlossen Für viele Kunden ist ein zweites Datum wichtig: der 11. Juli 2026. Nach Artikel 21c Absatz 5 der geänderten Bankenrichtlinie lässt die neue Zweigstellenpflicht bestehende Verträge unberührt, die vor diesem Tag geschlossen wurden. Das schützt erworbene Vertragsrechte, bedeutet aber keine Garantie für jede spätere Erweiterung der Geschäftsbeziehung. Wer ein zusätzliches Konto eröffnet, eine neue Anlage vereinbart oder einen Vertrag verändert, sollte klären lassen, ob dies noch vom bisherigen Vertrag erfasst wird. Auch ein nach dem Stichtag eröffnetes Konto muss nicht zwangsläufig verschwinden. Hier muss die Bank erklären können, auf welcher Zulassung oder Ausnahme die weitere Betreuung beruht. Wenn der Kunde selbst auf die Bank zugeht Eine ausdrücklich vorgesehene Ausnahme betrifft Dienstleistungen, die ein Kunde ausschließlich aus eigener Initiative bei einer Drittstaatenbank anfragt. Diese sogenannte „Reverse Solicitation“ ist nach Artikel 21c Absatz 2 auch für Privatkunden vorgesehen. Die Ausnahme ist jedoch kein Freibrief für eine als Kundeninitiative verkleidete Werbekampagne. Hat die Bank den Kunden selbst oder über für sie tätige Vermittler angeworben, kann sie sich nicht einfach auf dessen angeblich alleinige Initiative berufen. Ebenso wenig erlaubt eine einzelne Kundenanfrage der Bank automatisch, weitere Produktkategorien zu vermarkten. Ein vorformulierter Satz im Antrag ersetzt deshalb keine Prüfung, wie der Kontakt tatsächlich zustande gekommen ist. Weniger Angebote sind möglich, höhere Gebühren nicht vorgeschrieben Zusätzliche Anforderungen können dazu führen, dass einzelne Institute ihr grenzüberschreitendes Angebot verkleinern oder Kunden eine andere Vertragsgesellschaft anbieten. Das ist eine mögliche geschäftliche Folge der Regulierung, keine bereits feststehende Kündigungswelle. Ebenso wenig schreibt die Richtlinie eine bestimmte Gebührenerhöhung für Privatkunden vor. Wer neue Konditionen erhält, sollte deshalb konkret nachrechnen, statt einen Verweis auf „EU-Vorgaben“ als ausreichende Preisbegründung hinzunehmen. Wie stark Grundpreis und tatsächliche Jahreskosten auseinanderliegen können, zeigt auch der Gegen-Hartz-Beitrag über zusätzliche Kosten durch neue Kontomodelle. Dieser Gebührenvergleich ist unabhängig von der Drittstaatenregelung sinnvoll. Was Kontoinhaber jetzt klären sollten Der erste Blick gehört dem vollständigen Namen der Bankgesellschaft im Vertrag und auf den Kontoauszügen. Danach sollte das Institut schriftlich bestätigen, ob das Konto nach dem 11. Januar 2027 unverändert weitergeführt wird oder eine Umstellung vorgesehen ist. Bei einer angekündigten Änderung sollten Kunden nach neuen Gebühren, der zuständigen Aufsicht, der Einlagensicherung und einer möglichen neuen Kontonummer fragen. Wer Rente, Lohn oder Sozialleistungen auf das betroffene Konto erhält, muss bei einem tatsächlichen Wechsel auch die Zahlstelle rechtzeitig informieren. Für Menschen, die in Deutschland kein nutzbares Zahlungskonto haben, kann unter den gesetzlichen Voraussetzungen ein Anspruch auf ein Basiskonto bestehen. Wie sich dieser Anspruch geltend machen lässt, erklärt Gegen-Hartz im Beitrag „Wenn die Bank ein Bankkonto verweigert“. Bankkunden brauchen eine klare Auskunft zu ihrem konkreten Vertrag. Eine alarmierende Überschrift ist dafür ebenso wenig ein Ersatz wie eine pauschale Beschwichtigung durch das Institut. Sechs Fragen und Antworten zu den neuen Bankenregeln Sind Auslandskonten ab dem 11. Januar 2027 verboten? Nein, die Regelung enthält kein allgemeines Verbot für Privatpersonen, ein Auslandskonto zu besitzen. Sie begrenzt, unter welchen Voraussetzungen bestimmte Drittstaatenbanken Bankgeschäfte mit Kunden in der EU erbringen dürfen. Welche Banken müssen ihr Angebot überprüfen? Insbesondere erfasste Institute aus Drittstaaten, die Kunden in Deutschland direkt aus dem Ausland bedienen, müssen ihre rechtliche Grundlage prüfen. Eine zugelassene Zweigstelle, die Betreuung durch ein zugelassenes EU-Tochterinstitut oder eine einschlägige Ausnahme können das Geschäft weiterhin ermöglichen. Gilt die Änderung nur für deutsche Staatsbürger? Nein, der deutsche Pass ist nicht ausschlaggebend. Die Vorschrift knüpft an das Geschäft in einem EU-Mitgliedstaat und die dortige Ansässigkeit beziehungsweise den Aufenthalt des Kunden an. Muss ich mein Konto vorsorglich kündigen? Aus dem Stichtag allein ergibt sich dafür kein Anlass. Lassen Sie sich zunächst von Ihrer Bank bestätigen, welche Folgen die Änderung für Ihren Vertrag hat, und organisieren Sie bei einem erforderlichen Wechsel rechtzeitig die laufenden Zahlungen.
Sozialhilfe: Das Sozialamt geht jetzt an die Vermieter und will weitere Mietdaten haben
1. Oktober 2026
Seit dem 1. Juli 2026 können Sozialämter Vermieter und andere Unterkunftsgeber unmittelbar zur Auskunft auffordern. Die Behörden müssen sich nicht mehr ausschließlich an die Person wenden, die Sozialhilfe beantragt oder erhält. Die Auskunftspflicht ist allerdings kein Freibrief für beliebige Nachfragen. Das Sozialamt darf nur solche Informationen verlangen, die für die Prüfung oder Berechnung der Sozialhilfe erforderlich sind. Neue Befugnisse gelten seit dem 1. Juli 2026 Die Neuregelung wurde durch das Dreizehnte Gesetz zur Änderung des Zweiten Buches Sozialgesetzbuch und anderer Gesetze eingeführt. Artikel 9 des Gesetzes änderte unter anderem die §§ 35 und 117 SGB XII mit Wirkung zum 1. Juli 2026. Die unmittelbare Auskunftspflicht der Vermieter findet sich in § 117 Absatz 5 SGB XII. Danach muss derjenige Auskunft erteilen, der einer Person eine Unterkunft überlässt, deren Aufwendungen vom Sozialamt als Bedarf berücksichtigt werden. Der Begriff des Unterkunftsgebers ist weiter gefasst als der Begriff des Vermieters. Erfasst sein können deshalb je nach Vertragsgestaltung auch Hauptmieter, die ein Zimmer untervermieten, Betreiber bestimmter Unterkünfte oder andere Personen, die Wohnraum gegen ein Entgelt überlassen. Sozialamt darf direkt beim Vermieter nachfragen Die Behörde darf die Informationen unmittelbar beim Unterkunftsgeber anfordern. Eine Einwilligung des Mieters ist nicht erforderlich, wenn die Voraussetzungen des § 117 SGB XII erfüllt sind. Die Vorschrift gilt für Unterkünfte von Menschen, die Leistungen nach dem SGB XII beantragt haben, gegenwärtig beziehen oder in der Vergangenheit bezogen haben. Damit können auch abgeschlossene Bewilligungszeiträume nachträglich überprüft werden, wenn dies beispielsweise wegen einer Betriebskostenabrechnung oder einer möglichen Rückforderung notwendig ist. Erfasst werden vor allem Bezieher von Hilfe zum Lebensunterhalt sowie Menschen, die Grundsicherung im Alter oder bei dauerhafter voller Erwerbsminderung erhalten. Entscheidend ist, dass Unterkunftskosten nach dem SGB XII berücksichtigt werden oder für den betroffenen Zeitraum zu überprüfen sind. Diese Angaben dürfen verlangt werden Das Gesetz nennt mehrere Informationen, nach denen das Sozialamt fragen darf. Dazu gehören die Höhe der Entgelte, die Dauer der Rechtsbeziehung, die Anzahl der Nutzer der Unterkunft und die Abrechnungsmodalitäten. Der gesetzliche Begriff des Entgelts umfasst nicht nur die Nettokaltmiete. Je nach Einzelfall können auch Betriebskostenvorauszahlungen, Heizkosten, Pauschalen, Zuschläge oder sonstige Nutzungsentgelte von Interesse sein. Bereich der Anfrage Mögliche Angaben Denkbare Nachweise Höhe des Entgelts Kaltmiete, Betriebskosten, Heizkosten, Pauschalen und Zuschläge Mietvertrag, Nachträge oder Mieterhöhungsschreiben Dauer der Rechtsbeziehung Mietbeginn, Befristung, Vertragsende oder Kündigung Mietvertrag, Verlängerungsvereinbarung oder Kündigung Anzahl der Nutzer Zahl der Personen, die die Unterkunft im Prüfungszeitraum genutzt haben Mietvertrag oder Belegungsbestätigung Abrechnungsmodalitäten Vorauszahlung, Pauschale, Abrechnungszeitraum und Verteilungsschlüssel Betriebs- und Heizkostenabrechnung Guthaben und Nachforderungen Ergebnis einer Abrechnung und Zeitpunkt der Verrechnung Abrechnung oder Mietkonto Heizung und Warmwasser Heizungsart und Art der Warmwasserbereitung Abrechnung, Vertrag oder technische Angaben Die genannten Bereiche sind keine abschließende Aufzählung des Gesetzes. Weitere Fragen sind möglich, wenn sie für die konkrete Leistungsprüfung benötigt werden und in einem nachvollziehbaren Zusammenhang mit den Unterkunftskosten stehen. Auch Belege können angefordert werden Die neue Regelung beschränkt sich nicht auf eine mündliche oder schriftliche Auskunft. Nach § 117 Absatz 6 SGB XII kann das Sozialamt zusätzlich verlangen, dass Beweismittel bezeichnet und vorgelegt werden. Eine solche Anforderung kommt insbesondere in Betracht, wenn die bisherigen Angaben nicht ausreichen, unklar sind oder den vom Leistungsbezieher eingereichten Unterlagen widersprechen. Denkbar sind beispielsweise Mietverträge, Nachträge, Betriebskostenabrechnungen, Heizkostenabrechnungen oder Unterlagen über ein bestehendes Mietguthaben. Das Sozialamt darf jedoch nicht ohne nachvollziehbaren Grund die vollständigen Geschäftsunterlagen eines Vermieters verlangen. Benötigt werden dürfen nur Dokumente, die zur Klärung des betroffenen Mietverhältnisses und des sozialhilferechtlichen Bedarfs erforderlich sind. Vordrucke des Sozialamts sollen verwendet werden Stellt die Behörde einen besonderen Vordruck zur Verfügung, soll dieser nach § 117 Absatz 7 SGB XII verwendet werden. Das erleichtert die Zuordnung der Angaben und verringert das Risiko, dass wichtige Informationen fehlen. Das Wort „sollen“ bedeutet nicht in jedem Fall einen ausnahmslosen Formularzwang. Vermieter sollten trotzdem möglichst den übersandten Vordruck benutzen oder nachvollziehbar erklären, weshalb sie die Angaben in einer anderen Form einreichen. Kein automatischer Zugriff auf Vermieterdaten Das Sozialamt darf Vermieter nicht routinemäßig bei jedem Antrag anschreiben. Die Auskunft muss für die Durchführung einer konkreten Aufgabe nach dem SGB XII erforderlich sein. In der Begründung des Gesetzentwurfs wird ausdrücklich erklärt, dass mit der Regelung kein Automatismus verbunden ist. Legt der Leistungsberechtigte alle erforderlichen Mietunterlagen vollständig, rechtzeitig und widerspruchsfrei vor, kann eine zusätzliche Anfrage beim Vermieter häufig vermieden werden. Eine Anfrage kann dennoch berechtigt sein, wenn Zweifel an der Miethöhe bestehen, Vertragsangaben voneinander abweichen oder eine Betriebs- und Heizkostenabrechnung nicht vollständig vorliegt. Gleiches gilt, wenn geklärt werden muss, ob ein Guthaben ausgezahlt oder mit laufenden Mietforderungen verrechnet wurde. Leistungsbezug kann gegenüber dem Vermieter bekannt werden Der unmittelbare Kontakt hat eine datenschutzrechtlich empfindliche Folge: Ein Vermieter kann dadurch erfahren, dass sein Mieter Sozialhilfe beantragt, erhält oder erhalten hat. Zuvor konnten Leistungsberechtigte dies häufiger vermeiden, indem sie die benötigten Unterlagen selbst vorlegten. Der Gesetzgeber hat diese Folge gesehen, hält die Datenerhebung bei erforderlichen Ermittlungen aber aufgrund der neuen gesetzlichen Grundlage für zulässig. Sozialämter müssen ihre Anfragen trotzdem auf die Informationen begrenzen, die für den konkreten Fall benötigt werden. Wenn bereits vollständige und glaubhafte Unterlagen vorhanden sind, spricht dies gegen die Erforderlichkeit einer zusätzlichen Anfrage. Betroffene können das Sozialamt deshalb frühzeitig darauf hinweisen, dass sämtliche Mietnachweise bereits eingereicht wurden. Zusammenhang mit den neuen Unterkunftsregeln des § 35 SGB XII § 35 SGB XII regelt, in welcher Höhe Unterkunfts- und Heizkosten als Sozialhilfebedarf anerkannt werden. Seit Juli gelten dort zusätzliche Vorgaben zur Prüfung besonders hoher Mieten. Unterkunftskosten werden während der Karenzzeit nicht unbegrenzt anerkannt, wenn sie mehr als das Eineinhalbfache der abstrakt angemessenen Aufwendungen betragen. Außerdem können besondere Obergrenzen je Quadratmeter und mögliche Verstöße gegen die Mietpreisbremse berücksichtigt werden. Vermutet das Sozialamt einen Verstoß gegen die Mietpreisbremse, muss es den Mieter nach dem neuen § 35 SGB XII zur entsprechenden Rüge auffordern. Für diese Prüfung können genaue Angaben über Mietbeginn, Miethöhe, Zuschläge und Vertragsgestaltung benötigt werden. Die Auskunftspflicht des Vermieters selbst ergibt sich jedoch aus § 117 SGB XII. § 35 beschreibt vor allem, weshalb die Angaben für die Berechnung der Unterkunftsleistungen benötigt werden können. Gewerberäume werden ebenfalls erfasst Die Vorschrift beschränkt sich nicht ausschließlich auf Wohnraum. Auch Vermieter von Gewerberäumen oder Gewerbeflächen können zur Auskunft verpflichtet sein, wenn ein Sozialhilfeempfänger diese für eine selbstständige Erwerbstätigkeit angemietet hat. Das Sozialamt kann in solchen Fällen prüfen, ob und in welchem Umfang die gewerblichen Aufwendungen für die Berechnung von Einkommen und Hilfebedürftigkeit von Bedeutung sind. Auch hier gilt, dass nur erforderliche Angaben und Belege verlangt werden dürfen. Vermieter sollten Anfragen sorgfältig prüfen Bei einem Schreiben des Sozialamts sollten Vermieter zunächst prüfen, welche Behörde die Anfrage gestellt hat, auf welchen Zeitraum sie sich bezieht und welche Unterlagen konkret verlangt werden. Unklare oder offensichtlich zu weit gefasste Anforderungen sollten nicht ignoriert, sondern mit der zuständigen Stelle geklärt werden. Die Antworten sollten nach bestem Wissen vollständig und fristgerecht erteilt werden. Empfehlenswert ist es, eine Kopie des ausgefüllten Vordrucks sowie der übersandten Nachweise aufzubewahren. Nicht benötigte Informationen über andere Mietverhältnisse, weitere Wohnungen oder persönliche Verhältnisse des Vermieters sollten geschwärzt werden, sofern sie für die Anfrage ohne Bedeutung sind. Bei umfangreichen oder rechtlich zweifelhaften Anforderungen kann eine sozialrechtliche oder datenschutzrechtliche Beratung sinnvoll sein. Für den Aufwand kann eine Entschädigung beantragt werden § 117 Absatz 5 SGB XII verweist auf § 21 Absatz 3 Satz 4 SGB X. Danach können herangezogene Dritte auf Antrag eine Entschädigung oder Vergütung in entsprechender Anwendung des Justizvergütungs- und -entschädigungsgesetzes erhalten. Ob und in welcher Höhe tatsächlich eine Erstattung gezahlt wird, hängt vom Aufwand und den anwendbaren Entschädigungsregeln ab. Vermieter sollten den Antrag möglichst zusammen mit der Auskunft oder zeitnah danach stellen und den entstandenen Aufwand belegen. Begrenztes Recht zur Auskunftsverweigerung Die Pflicht zur Auskunft gilt nicht völlig uneingeschränkt. Nach § 117 Absatz 8 SGB XII dürfen Angaben verweigert werden, wenn die Antwort den Vermieter oder einen nahen Angehörigen der Gefahr einer Strafverfolgung oder eines Ordnungswidrigkeitenverfahrens aussetzen würde. Dieses Recht erlaubt keine pauschale Ablehnung der gesamten Anfrage, wenn nur eine einzelne Antwort problematisch ist. Wer sich darauf berufen möchte, sollte wegen der möglichen Folgen rechtlichen Rat einholen und dem Sozialamt mitteilen, auf welche konkrete Angabe sich die Verweigerung bezieht. Falsche oder verspätete Antworten können ein Bußgeld auslösen Ordnungswidrig handelt nach § 117 Absatz 9 SGB XII, wer eine erforderliche Auskunft vorsätzlich oder fahrlässig nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig erteilt. Damit kann auch das Versäumen einer behördlich gesetzten Frist Folgen haben. Ein Bußgeld entsteht nicht automatisch bei jedem Fehler. Es muss ein rechtmäßiges Auskunftsverlangen vorliegen und dem Vermieter muss zumindest Fahrlässigkeit vorgeworfen werden können. Da § 117 SGB XII keinen eigenen Höchstbetrag nennt, gilt grundsätzlich § 17 OWiG. Danach kann ein vorsätzlicher Verstoß regelmäßig mit bis zu 1.000 Euro und ein fahrlässiger Verstoß grundsätzlich mit bis zu 500 Euro geahndet werden. Hat der Betroffene durch den Verstoß einen wirtschaftlichen Vorteil erlangt, kann das allgemeine Höchstmaß unter den Voraussetzungen des Ordnungswidrigkeitengesetzes überschritten werden. Die Höhe hängt vom Einzelfall, vom Verschulden und von den wirtschaftlichen Verhältnissen ab. Was die Neuregelung für Sozialhilfeempfänger bedeutet Leistungsberechtigte sollten Mietverträge, Mieterhöhungsschreiben sowie Betriebs- und Heizkostenabrechnungen vollständig beim Sozialamt einreichen. Das kann eine direkte Kontaktaufnahme mit dem Vermieter häufig verhindern. Einen sicheren Anspruch darauf, dass der Vermieter niemals angeschrieben wird, gibt es jedoch nicht. Bestehen Unklarheiten oder Widersprüche, darf das Sozialamt die benötigten Angaben unmittelbar beim Unterkunftsgeber überprüfen. Kommt es zu einer Anfrage, bedeutet dies noch nicht, dass dem Mieter ein Fehlverhalten unterstellt wird. Die Auskunft kann ebenso der korrekten Berechnung einer Nachzahlung, der Übernahme höherer Heizkosten oder der Berücksichtigung eines neuen Mietbetrags dienen. Kurzes Beispiel aus der Praxis Eine Rentnerin bezieht Grundsicherung im Alter und reicht beim Sozialamt eine Betriebskostenabrechnung mit einer Nachforderung von 620 Euro ein. Aus dem Dokument geht jedoch nicht hervor, welcher Teil auf Heizkosten entfällt und ob ein früheres Guthaben bereits verrechnet wurde. Das Sozialamt bittet zunächst die Rentnerin um ergänzende Unterlagen, die ihr nicht vorliegen. Daraufhin fordert es den Vermieter nach § 117 Absatz 5 SGB XII unmittelbar auf, die Abrechnungsmodalitäten zu erklären und die vollständige Abrechnung vorzulegen. Der Vermieter reicht die Unterlagen fristgerecht ein. Aus ihnen ergibt sich, dass 540 Euro als sozialhilferechtlich berücksichtigungsfähige Unterkunfts- und Heizkosten anzuerkennen sind, während 80 Euro eine nicht übernahmefähige Position betreffen. Fragen und Antworten zur Auskunftspflicht der Vermieter 1. Darf das Sozialamt den Vermieter ohne Zustimmung des Mieters anschreiben? Ja, seit dem 1. Juli 2026 besteht dafür eine ausdrückliche gesetzliche Grundlage. Die Anfrage muss allerdings für eine konkrete Aufgabe nach dem SGB XII erforderlich sein. 2. Muss der Vermieter jede Frage des Sozialamts beantworten? Nein. Die Auskunftspflicht umfasst nur Angaben, die für die Prüfung oder Berechnung der Sozialhilfe benötigt werden. 3. Welche Unterlagen darf das Sozialamt verlangen? In Betracht kommen unter anderem Mietverträge, Vertragsnachträge sowie Betriebs- und Heizkostenabrechnungen. Belege dürfen verlangt werden, wenn die vorhandenen Angaben zur Sachverhaltsklärung nicht ausreichen. 4. Kann der Vermieter die Auskunft verweigern? Eine Verweigerung ist nur in besonderen Fällen möglich, etwa bei der Gefahr einer strafrechtlichen Verfolgung des Vermieters oder eines nahen Angehörigen. Unklarheiten über den Umfang der Anfrage sollten zunächst mit dem Sozialamt geklärt werden. 5. Können Sozialhilfeempfänger eine Anfrage beim Vermieter verhindern? Häufig lässt sich die Anfrage vermeiden, wenn alle Mietunterlagen vollständig, rechtzeitig und nachvollziehbar eingereicht werden. Bei verbleibenden Zweifeln darf das Sozialamt den Vermieter trotzdem unmittelbar kontaktieren. 6. Wie hoch kann das Bußgeld bei einer verweigerten oder falschen Auskunft sein? Bei einem vorsätzlichen Verstoß sind grundsätzlich bis zu 1.000 Euro möglich, bei Fahrlässigkeit regelmäßig bis zu 500 Euro. Voraussetzung ist ein rechtmäßiges Auskunftsverlangen und ein vorwerfbarer Verstoß gegen die Auskunftspflicht.
Erwerbsminderungsrente abgelehnt: Frühere Täuschung beim Jobcenter wird zum Verhängnis
1. Oktober 2026
Ein Mann kann nach einem Hirninfarkt dauerhaft keine drei Stunden täglich mehr arbeiten, bekommt aber trotzdem keine Erwerbsminderungsrente. Ausschlaggebend sind fehlende Versicherungszeiten – und frühere Angaben gegenüber dem Jobcenter, die das Landessozialgericht Niedersachsen-Bremen als Täuschung bewertete. Die Krankheit war anerkannt, die Rente blieb trotzdem aus Der Kläger hatte unter anderem als Schlosser und Instandhaltungsmechaniker gearbeitet und war später selbstständig im Baubereich tätig. Am 30. November 2019 erlitt er einen Hirninfarkt, nach dem sein Leistungsvermögen auf weniger als drei Stunden täglich sank. Die Rentenversicherung erkannte die volle Erwerbsminderung an und wertete seinen Reha-Antrag als Rentenantrag. Sie lehnte die Zahlung dennoch ab, weil sie im bereits verlängerten Prüfungszeitraum nur 32 statt der grundsätzlich erforderlichen 36 Pflichtbeitragsmonate ermittelte. Damit scheiterte der Antrag an einer Hürde, die neben der medizinischen Begutachtung häufig unterschätzt wird: Auch ein schwer kranker Mensch muss die versicherungsrechtlichen Voraussetzungen erfüllen. Eine bestätigte Erwerbsminderung allein garantiert noch keine Rentenzahlung. Warum frühere Jobcenter-Zeiten über eine Rente entscheiden können Nach § 43 SGB VI müssen Versicherte grundsätzlich die allgemeine Wartezeit von fünf Jahren erfüllt haben. Zusätzlich benötigen sie normalerweise drei Jahre Pflichtbeiträge innerhalb der letzten fünf Jahre vor Eintritt der Erwerbsminderung. Dieser Fünfjahreszeitraum kann sich allerdings durch bestimmte gesetzlich anerkannte Zeiten verlängern. Dadurch lassen sich auch weiter zurückliegende Pflichtbeiträge berücksichtigen, die sonst außerhalb des Prüfungszeitraums lägen. Genau hier können Anrechnungszeiten aus dem Bezug von Jobcenter-Leistungen helfen. Sie ersetzen keine fehlenden Pflichtbeiträge, können aber dafür sorgen, dass frühere Beitragsmonate weiterhin für den Anspruch zählen. Beim damaligen Arbeitslosengeld II muss zudem zeitlich unterschieden werden: Bis Ende 2010 wurden dafür grundsätzlich Rentenbeiträge gezahlt, seit Januar 2011 entstehen aus diesem Leistungsbezug keine neuen Pflichtbeitragszeiten mehr. Für spätere Bezugszeiten kommt unter den gesetzlichen Voraussetzungen eine Anerkennung als Anrechnungszeit infrage. Wie solche Zeiten den Zugang zur Rente beeinflussen können, erläutert auch der Beitrag Vom Bürgergeld in die Erwerbsminderungsrente: Diese vier Punkte erleichtern den Zugang. Ein längerer Jobcenter-Bezug schließt eine Erwerbsminderungsrente also keineswegs automatisch aus. Vorläufig bewilligt, später auf null Euro festgesetzt Der Mann und seine Familie hatten von November 2010 bis Oktober 2011 zunächst Arbeitslosengeld II erhalten. Das Jobcenter bewilligte die Leistungen vorläufig, weil die tatsächlichen Einnahmen aus seiner selbstständigen Tätigkeit noch geklärt werden mussten. Für einen Teil des Bewilligungszeitraums hatte er angegeben, aus seinem Hausmeisterservice keine Einnahmen zu erwarten. Als die Behörde später Nachweise über Betriebseinnahmen und Betriebsausgaben verlangte, blieben diese nach den gerichtlichen Feststellungen trotz wiederholter Aufforderungen aus. Im Juli 2012 setzte das Jobcenter die Ansprüche für die vorläufig bewilligten Monate endgültig auf null Euro fest und verlangte die Leistungen zurück. Die Bescheide wurden bestandskräftig. Ein Reha-Bericht widersprach den früheren Angaben Für die Bewertung des Gerichts war ein Reha-Bericht aus dem Jahr 2014 besonders aufschlussreich. Danach hatte der Kläger selbst erklärt, von 2009 bis März 2013 als Selbstständiger im Ausbaubereich etwa 50 Stunden pro Woche gearbeitet zu haben. Das LSG betrachtete diese Angaben zusammen mit den unbeantworteten Nachfragen zu seinen Einkünften und nahm eine Täuschung bei der vorläufigen Leistungsbewilligung an. Die tatsächliche Auszahlung des Geldes genügte dem Senat unter diesen Umständen nicht, um eine rentenrechtlich schützende Anrechnungszeit anzuerkennen. Der Kläger verwies dagegen auf Depressionen, die ihn daran gehindert hätten, seine Angelegenheiten angemessen zu erledigen. Das Gericht hielt diesen Vortrag im konkreten Fall für nicht ausreichend belegt. Das Sozialgericht sprach die Rente zunächst zu Das Sozialgericht Lüneburg hatte den Fall zunächst anders beurteilt und die Rentenversicherung mit Gerichtsbescheid vom 9. Januar 2025 zur Rentenzahlung ab Dezember 2019 verpflichtet. Es wollte zumindest die Monate Januar bis Oktober 2011 als Anrechnungszeit berücksichtigen, obwohl die Leistungsbewilligung später geändert worden war. Auf die Berufung der Rentenversicherung hob das LSG diese Entscheidung jedoch auf. Mit seinem Urteil vom 23. Juni 2025, Aktenzeichen L 2 R 35/25, verneinte es den Rentenanspruch. Im Versicherungsverlauf blieb eine Lücke von November 2010 bis März 2013, insgesamt 29 Monate. Auch über Anrechnungszeiten wegen Arbeitslosigkeit oder Arbeitsunfähigkeit ließ sich diese Lücke nach den Feststellungen des Gerichts nicht schließen. Streitpunkt Ergebnis im konkreten Fall Gesundheitliches Leistungsvermögen Weniger als drei Stunden täglich; volle Erwerbsminderung war anerkannt. Pflichtbeitragsmonate Die Rentenversicherung ermittelte zunächst 32 statt der erforderlichen 36 Monate. Frühere Jobcenter-Zahlungen Vorläufig bewilligt, anschließend endgültig auf null Euro festgesetzt. Anrechnungszeiten aus diesen Zahlungen Vom LSG wegen der angenommenen Täuschung nicht anerkannt. Folge für den Rentenantrag Die versicherungsrechtlichen Voraussetzungen waren nicht erfüllt. Nicht jede Rückforderung beseitigt den Rentenschutz Aus dem Urteil lässt sich keine pauschale Regel ableiten, nach der jede Rückforderung des Jobcenters eine spätere Erwerbsminderungsrente verhindert. Das LSG stützte seine Entscheidung ausdrücklich auf die besondere Verbindung aus vorläufiger Bewilligung, abschließender Nullfestsetzung und der von ihm angenommenen Täuschung. Ob vorläufig ausgezahlte Leistungen auch ohne eine solche Täuschung ihre Wirkung als Anrechnungszeit verlieren, entschied der Senat nicht abschließend. Wer wegen schwankender Einnahmen später Geld zurückzahlen muss, befindet sich deshalb nicht automatisch in derselben rechtlichen Situation. Die Ablehnung war auch keine allgemeine Rentensperre als Strafe für Fehlverhalten. Der Anspruch scheiterte daran, dass ohne die umstrittenen Zeiten die gesetzlich verlangte Versicherungsdauer nicht erreicht wurde. Auch ein früherer Krankheitsbeginn half dem Kläger nicht Der Mann versuchte außerdem, einen früheren Eintritt der Erwerbsminderung wegen Herz- und Nierenbeschwerden nachzuweisen. Damit hätte sich die Prüfung seiner Versicherungszeiten auf einen anderen Zeitpunkt beziehen können. Dem stand jedoch der Reha-Bericht von 2014 entgegen, der ihm damals noch ein Leistungsvermögen von mindestens sechs Stunden täglich auf dem allgemeinen Arbeitsmarkt bescheinigte. Einen früheren Eintritt der rentenrechtlichen Erwerbsminderung sah das LSG deshalb nicht als bewiesen an. Das Bundessozialgericht prüfte die Streitfrage nicht inhaltlich Der Kläger wandte sich anschließend gegen die Nichtzulassung der Revision. Das Bundessozialgericht verwarf seine Beschwerde mit Beschluss vom 5. November 2025, Aktenzeichen B 5 R 101/25 B, als unzulässig, weil die Begründung die gesetzlichen Anforderungen nicht erfüllte. Für ihn blieb es damit bei der Ablehnung seiner Erwerbsminderungsrente. Die Auslegung des LSG zu den umstrittenen Anrechnungszeiten wurde dadurch aber nicht in einem Revisionsurteil inhaltlich bestätigt. Warum Betroffene ihren Versicherungsverlauf früh prüfen sollten Der Fall macht deutlich, dass alte Jobcenter-Bescheide auch für spätere Rentenfragen Bedeutung haben können. Gerade bei einer Selbstständigkeit sollten vorläufige Bewilligungen, abschließende Entscheidungen und eingereichte Einkommensnachweise nachvollziehbar aufbewahrt werden. Vor einem Rentenantrag lohnt sich ein Blick in den vollständigen Versicherungsverlauf: Fehlen Zeiten, sollte geklärt werden, ob lediglich eine Meldung fehlt oder tatsächlich kein anerkennbarer Zeitraum vorliegt. Weitere Hinweise bietet der Beitrag Erwerbsminderungsrente trotz fehlender Pflichtbeiträge. Gegen einen ablehnenden Rentenbescheid kann regelmäßig innerhalb eines Monats nach Bekanntgabe Widerspruch eingelegt werden. Eine noch laufende Kontenklärung verlängert diese Frist nicht; wer widersprechen will, sollte deshalb nicht erst deren Ergebnis abwarten. Sechs Fragen und Antworten zur Erwerbsminderungsrente und zu Jobcenter-Zeiten Reicht eine anerkannte volle Erwerbsminderung für die Rente? Nein, zusätzlich müssen grundsätzlich die allgemeine Wartezeit und die besonderen versicherungsrechtlichen Voraussetzungen erfüllt sein. Gesetzliche Ausnahmen sind gesondert zu prüfen. Wie viele Pflichtbeitragsmonate werden normalerweise verlangt? Grundsätzlich sind 36 Pflichtbeitragsmonate innerhalb der letzten fünf Jahre vor Eintritt der Erwerbsminderung erforderlich. Bestimmte anerkannte Zeiten können diesen Prüfungszeitraum verlängern. Ersetzen Jobcenter-Zeiten fehlende Pflichtbeiträge? Anrechnungszeiten ersetzen die erforderlichen Pflichtbeitragsmonate nicht. Sie können aber ermöglichen, ältere Beiträge in die Prüfung einzubeziehen; beim Arbeitslosengeld II sind außerdem die unterschiedlichen Regeln vor und ab Januar 2011 zu beachten. Verliert man wegen jeder Jobcenter-Rückforderung den Rentenanspruch? Nein, das lässt sich aus dieser Entscheidung nicht ableiten. Das LSG beurteilte einen Fall, in dem es von einer Täuschung bei der vorläufigen Bewilligung ausging und die Leistungen anschließend endgültig auf null Euro festgesetzt worden waren. Hat das Bundessozialgericht die Rechtsauffassung des LSG bestätigt? Es hat die Nichtzulassungsbeschwerde als unzulässig verworfen, weil sie nicht ausreichend begründet war. Eine inhaltliche Entscheidung über die umstrittene Auslegung der Anrechnungszeiten traf es dabei nicht. Was sollten Betroffene bei fehlenden Versicherungszeiten tun? Sie sollten den vollständigen Versicherungsverlauf anfordern, Lücken anhand ihrer Unterlagen klären lassen und eine nachvollziehbare Berechnung des Prüfungszeitraums verlangen. Liegt bereits ein Ablehnungsbescheid vor, muss daneben die Widerspruchsfrist beachtet werden.